


 Kembali
Split Pay vs Split Payment: Apa Bedanya di Layanan Keuangan Digital?
Perkembangan teknologi telah mengubah cara masyarakat melakukan transaksi sehari-hari. Ekosistem pembayaran digital kini menawarkan berbagai fitur yang dirancang untuk memberikan kemudahan, fleksibilitas, dan transparansi bagi para penggunanya. Dalam aktivitas belanja online, makan di restoran bersama teman, hingga transaksi bisnis antar perusahaan, kita sering kali dihadapkan pada istilah-istilah teknis yang terdengar mirip namun memiliki fungsi yang sangat berbeda.
Dua istilah yang paling sering tertukar di kalangan masyarakat adalah split pay dan split payment. Banyak orang menganggap kedua istilah ini merujuk pada fitur yang sama, padahal secara arsitektur sistem dan target penggunanya, keduanya melayani dua sisi ekosistem yang berbeda. Konsumen akhir (B2C) umumnya berinteraksi dengan satu fitur, sementara para pemilik bisnis dan pengembang aplikasi (B2B) mengelola fitur lainnya.
Memahami apa itu split pay menjadi sangat penting agar pengguna tidak kebingungan saat menggunakan aplikasi dompet digital, e-commerce, atau layanan keuangan lainnya. Literasi mengenai terminologi ini juga membantu masyarakat dalam mengelola arus kas pribadi mereka dengan lebih baik. Pada artikel edukasi ini, kita akan membedah secara mendalam definisi, cara kerja, serta perbedaan esensial dari kedua konsep tersebut, sehingga Anda dapat memanfaatkannya sesuai dengan kebutuhan transaksi sehari-hari.
Memahami Apa Itu Split Pay dan Bagaimana Cara Kerjanya
Ketika kita menelusuri pertanyaan tentang apa itu split pay, kita harus melihatnya dari kacamata konsumen atau pengguna akhir. Secara sederhana, split pay artinya adalah sebuah fitur atau metode yang memungkinkan seorang konsumen untuk membagi satu total tagihan ke dalam beberapa sumber dana yang berbeda, atau membaginya kepada beberapa orang yang berbeda dalam satu kelompok.
Fitur ini lahir dari kebutuhan nyata di lapangan. Misalnya, seorang pengguna ingin membeli barang seharga Rp500.000 di sebuah e-commerce, namun saldo dompet digitalnya hanya tersisa Rp200.000. Dengan fitur split pay, sistem pembayaran digital memungkinkan pengguna tersebut untuk membayar Rp200.000 menggunakan saldo dompet digital, dan melunasi sisa Rp300.000 menggunakan metode lain seperti transfer bank atau kartu debit. Ini memberikan fleksibilitas luar biasa karena pengguna tidak perlu repot melakukan top-up atau pengisian saldo terlebih dahulu yang sering kali memakan biaya admin tambahan.
Di sisi lain, pemahaman split pay artinya juga sering dikaitkan dengan fitur split bill di aplikasi keuangan. Dalam konteks ini, jika Anda makan bersama empat orang teman dengan total tagihan Rp1.000.000, aplikasi dapat memecah tagihan tersebut secara merata menjadi Rp250.000 per orang. Sistem kemudian akan mengirimkan notifikasi penagihan ke akun masing-masing teman Anda untuk dibayar menggunakan metode pilihan mereka sendiri. Intinya, split pay selalu berfokus pada bagaimana sebuah tagihan dibayar oleh pihak pembeli.
Konsep Split Payment dalam Ekosistem Bisnis
Berbeda dengan split pay yang berorientasi pada konsumen, split payment adalah istilah yang hidup di ranah Business-to-Business (B2B) dan infrastruktur payment gateway. Fitur ini mengatur bagaimana sebuah dana yang telah dibayarkan oleh konsumen didistribusikan atau dipecah ke berbagai pihak yang berhak menerimanya di balik layar.
Bayangkan sebuah transaksi di marketplace (pasar daring). Ketika Anda membayar sebuah sepatu seharga Rp300.000 beserta ongkos kirim Rp50.000, Anda hanya melakukan satu kali pembayaran sebesar Rp350.000. Namun, di dalam sistem marketplace tersebut, dana sebesar Rp350.000 tidak masuk ke satu rekening tunggal milik penjual.
Sistem split payment secara otomatis akan memecah dana tersebut pada saat transaksi selesai. Dana sebesar Rp300.000 (dikurangi biaya admin platform) akan diteruskan ke rekening penjual sepatu, biaya admin platform sebesar misalnya Rp10.000 akan masuk ke pendapatan marketplace, dan ongkos kirim sebesar Rp50.000 akan langsung disalurkan ke perusahaan logistik atau kurir pengiriman. Proses ini terjadi secara instan dan otomatis tanpa campur tangan manual, memastikan setiap pihak dalam rantai pasok mendapatkan haknya secara akurat dan transparan.
Kehadiran split payment sangat krusial bagi model bisnis platform digital, franchise, atau layanan on-demand (seperti aplikasi ojek online yang membagi dana antara pengemudi dan perusahaan). Tanpa sistem distribusi dana yang terotomatisasi ini, proses rekonsiliasi keuangan perusahaan akan menjadi sangat lambat dan rentan terhadap kesalahan manusia.
Perbandingan Langsung: Split Pay vs Split Payment
Untuk memperjelas batasan antara kedua istilah ini, kita perlu melakukan komparasi head-to-head antara split pay vs split payment. Meskipun keduanya melibatkan kata "split" yang berarti membagi, arah aliran dana dan pihak yang menginisiasi pembagian tersebut sangatlah bertolak belakang.
Berikut adalah tabel perbandingan untuk memudahkan pemahaman Anda:
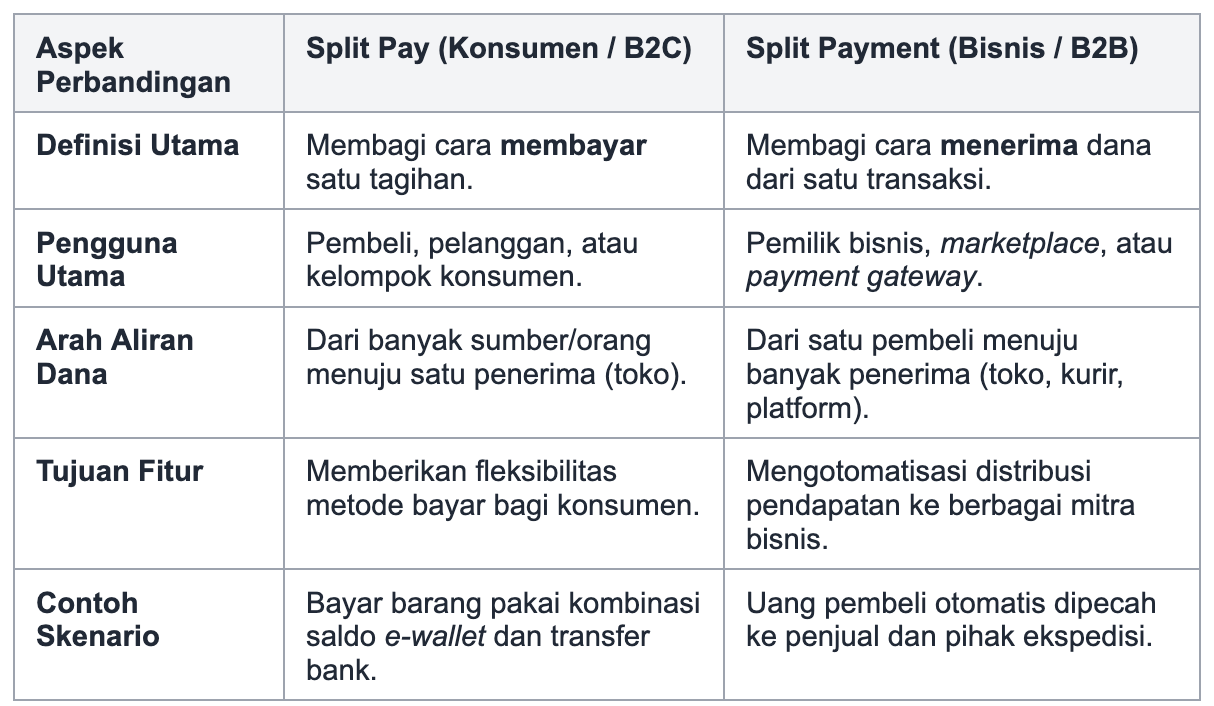
Melalui tabel di atas, terlihat jelas bahwa perdebatan mengenai split pay vs split payment sebenarnya bermuara pada posisi pengguna dalam sebuah transaksi. Jika Anda adalah orang yang mengeluarkan uang, Anda berurusan dengan split pay. Namun, jika Anda adalah entitas yang merancang sistem untuk menerima dan membagikan uang tersebut kepada para mitra kerja, maka Anda sedang mengelola split payment.
Baca Juga: Daftar Pinjol Ilegal
Contoh Kasus Penggunaan Split Pay di Kehidupan Sehari-hari
Untuk memberikan gambaran yang lebih konkret mengenai apa itu split pay, mari kita lihat beberapa skenario penggunaannya yang sering kita temui dalam rutinitas keuangan harian.
Skenario A: Menggabungkan Berbagai Sumber Dana
Rina sedang berbelanja kebutuhan bulanan di sebuah aplikasi e-commerce dengan total belanjaan mencapai Rp850.000. Di dalam aplikasi tersebut, Rina memiliki saldo promosi atau cashback yang tersisa sebesar Rp150.000. Alih-alih membiarkan saldo promosi tersebut mengendap, Rina memilih opsi split pay. Ia menggunakan saldo Rp150.000 tersebut sebagai potongan pembayaran pertama, dan sistem secara otomatis menerbitkan kode Virtual Account (VA) untuk sisa tagihan sebesar Rp700.000 yang kemudian dibayar Rina melalui mobile banking. Transaksi berhasil dilakukan secara bersamaan tanpa Rina harus membatalkan pesanan.
Skenario B: Patungan Berkelompok (Split Bill)
Budi, Andi, dan Citra makan siang bersama di sebuah restoran. Total tagihan mereka adalah Rp600.000. Budi berinisiatif menalangi pembayaran terlebih dahulu menggunakan aplikasi pembayaran digitalnya. Setelah pembayaran ke kasir selesai, Budi menggunakan fitur split pay (atau split bill) di dalam aplikasi tersebut untuk menagih Andi dan Citra masing-masing sebesar Rp200.000. Aplikasi akan mengirimkan notifikasi otomatis ke ponsel Andi dan Citra. Mereka berdua kemudian dapat membayar bagian mereka langsung melalui aplikasi, dan dana tersebut akan masuk kembali ke saldo Budi.
Sebagai bagian dari ekosistem keuangan yang lebih luas, pemahaman akan fitur-fitur transaksi ini sangat mendukung pengelolaan arus kas yang sehat. Platform Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) atau Pindar yang berizin dan diawasi oleh OJK juga mengedepankan transparansi dalam setiap rincian transaksi penggunanya. Pelajari lebih lanjut di Easycash mengenai bagaimana teknologi keuangan dirancang untuk mempermudah akses dan pencatatan finansial yang akurat.
Mengapa Fitur Ini Penting dalam Layanan Keuangan Digital?
Adopsi fitur split pay dan split payment bukanlah sekadar tren teknologi, melainkan respons terhadap meningkatnya kompleksitas transaksi di era digital. Ada beberapa alasan mengapa fitur ini menjadi sangat penting:
Meningkatkan Pengalaman Pengguna (User Experience)
Bagi konsumen, tidak ada yang lebih mengganggu daripada gagal melakukan transaksi hanya karena saldo di satu metode pembayaran kurang beberapa ribu rupiah. Fitur split pay menghilangkan hambatan ini dengan mengizinkan penggabungan metode bayar, sehingga tingkat keberhasilan transaksi (conversion rate) menjadi lebih tinggi.
Transparansi dan Rekonsiliasi yang Akurat
Dalam dunia bisnis, memisahkan uang milik perusahaan, uang milik mitra, dan uang pajak secara manual adalah pekerjaan yang melelahkan dan berisiko tinggi terhadap selisih perhitungan. Dengan split payment, setiap rupiah yang masuk langsung diarahkan ke posnya masing-masing secara real-time.
Mencegah Kecanggungan Sosial
Dalam konteks split pay antar individu, fitur ini mendigitalisasi proses "patungan" yang sering kali canggung jika ditagih secara lisan. Sistem penagihan yang terintegrasi membuat pembagian beban keuangan menjadi lebih transparan, profesional, dan mudah dilacak rekam jejaknya.
Baca Juga: Top 10 Ojk Legal Pinjol Yg Gampang Cair 2026
Pertanyaan yang Sering Diajukan (FAQ)
Untuk melengkapi pemahaman Anda, berikut adalah beberapa pertanyaan umum yang sering ditanyakan terkait topik ini:
Q1: Apa itu split pay secara sederhana?
A: Secara sederhana, split pay adalah fitur yang memungkinkan konsumen untuk membayar satu tagihan menggunakan dua atau lebih metode pembayaran yang berbeda (misalnya gabungan saldo dompet digital dan transfer bank), atau membagi satu tagihan untuk dibayar oleh beberapa orang yang berbeda.
Q2: Apakah split pay dan split bill itu sama?
A: Keduanya sering digunakan secara bergantian dalam konteks konsumen. Split bill lebih spesifik merujuk pada pembagian tagihan kepada beberapa orang (patungan), sedangkan split pay memiliki makna yang lebih luas karena juga mencakup penggabungan beberapa metode pembayaran oleh satu orang.
Q3: Siapa yang biasanya menggunakan sistem split payment?
A: Sistem split payment digunakan oleh entitas bisnis, seperti marketplace, platform penyedia layanan on-demand, dan payment gateway. Tujuannya adalah untuk mendistribusikan uang dari satu pelanggan ke berbagai mitra bisnis (seperti penjual, kurir, dan penyedia platform) secara otomatis.
Q4: Apakah fitur split pay tersedia di semua aplikasi pembayaran digital?
A: Belum tentu. Ketersediaan fitur ini sangat bergantung pada infrastruktur teknologi dari masing-masing penyelenggara pembayaran. Namun, seiring dengan meningkatnya kebutuhan konsumen, mayoritas dompet digital dan e-commerce besar di Indonesia sudah mengadopsi fitur ini.
Q5: Apakah ada biaya tambahan saat melakukan transaksi menggunakan split pay?
A: Kebijakan biaya sangat bergantung pada platform yang Anda gunakan. Beberapa aplikasi menggratiskan fitur ini, sementara yang lain mungkin mengenakan biaya admin standar yang melekat pada metode pembayaran kedua (misalnya biaya transfer antar bank yang berbeda). Selalu periksa rincian manfaat ekonomi dan biaya sebelum mengonfirmasi transaksi.
Kesimpulan
Membedakan apa itu split pay dan split payment pada dasarnya adalah memahami siapa subjek yang melakukan pembagian dana dalam sebuah transaksi. Jika Anda sebagai konsumen membagi cara Anda membayar suatu barang, maka Anda sedang menggunakan split pay. Sebaliknya, jika sebuah sistem membagi uang yang Anda bayarkan kepada berbagai pihak yang terlibat dalam penjualan tersebut, maka itu adalah split payment.
Keduanya merupakan inovasi krusial dalam ekosistem pembayaran digital yang dirancang untuk menciptakan efisiensi, fleksibilitas, dan transparansi arus dana. Dengan memahami perbedaan split pay vs split payment, Anda dapat lebih bijak dalam memanfaatkan berbagai layanan keuangan digital yang tersedia saat ini, serta mengoptimalkan pengelolaan keuangan pribadi dan bisnis Anda. Pelajari lebih lanjut di Pinjaman Online Bunga Rendah Tenor 12 Bulan untuk wawasan edukasi keuangan lainnya.


