


 Kembali
Pinjaman Online Ilegal Wajib Dibayar? Memahami Risiko dan Jalur Resmi
Di tengah maraknya penawaran dana cepat di internet, banyak masyarakat yang terjebak dalam jeratan entitas tidak berizin. Salah satu pertanyaan yang paling sering muncul di kalangan masyarakat adalah apakah pinjaman online ilegal wajib dibayar secara hukum. Pernyataan bahwa pinjol ilegal tidak usah dibayar sering kali disuarakan oleh berbagai pihak, termasuk anjuran dari pemerintah. Namun, untuk memahami konteks ini secara menyeluruh, kita harus merujuk pada prinsip-prinsip hukum perdata yang berlaku di Indonesia.
Secara hukum perdata, sah atau tidaknya sebuah perjanjian utang piutang diatur dalam Pasal 1320 Kitab Undang-Undang Hukum Perdata (KUHPerdata). Agar sebuah perjanjian dianggap sah dan mengikat secara hukum, harus memenuhi empat syarat kumulatif berikut:
- Kesepakatan mereka yang mengikatkan dirinya: Kedua belah pihak setuju tanpa adanya paksaan, penipuan, atau kekhilafan.
- Kecakapan untuk membuat suatu perikatan: Pihak-pihak yang terlibat sudah dewasa dan cakap secara hukum.
- Suatu pokok persoalan tertentu: Objek perjanjian jelas, dalam hal ini adalah sejumlah dana yang dipinjamkan.
- Suatu sebab yang tidak terlarang: Perjanjian tidak boleh bertentangan dengan undang-undang, ketertiban umum, dan kesusilaan.
Entitas pinjaman yang tidak terdaftar dan tidak memiliki izin dari Otoritas Jasa Keuangan (OJK) beroperasi di luar koridor hukum negara. Praktik mereka sering kali melibatkan suku bunga yang tidak masuk akal, denda yang mencekik tanpa batas, serta metode penagihan yang melanggar hak asasi manusia. Karena operasional mereka melanggar ketentuan perundang-undangan yang berlaku, maka syarat keempat yaitu "sebab yang tidak terlarang" tidak terpenuhi.
Akibat tidak terpenuhinya syarat objektif ini, perjanjian utang piutang tersebut dianggap "batal demi hukum" (null and void). Artinya, sejak awal perjanjian tersebut dianggap tidak pernah ada di mata hukum. Inilah dasar argumentasi mengapa pinjol ilegal tidak usah dibayar. Anjuran ini juga bertujuan sebagai langkah strategis untuk memutus rantai pemerasan dan operasional entitas ilegal yang terus merugikan masyarakat luas.
Baca Juga: Top 10 Ojk Legal Pinjol Yg Gampang Cair 2026
Risiko Pinjaman Ilegal di Balik Cacat Hukum Perjanjian
Meskipun secara teori hukum perdata perjanjian tersebut cacat hukum, mengabaikan tagihan dari entitas tidak berizin bukanlah tanpa konsekuensi. Peminjam yang memutuskan untuk mengikuti anjuran bahwa utang pinjol ilegal tidak perlu dilunasi harus mempersiapkan mental dan langkah antisipasi, karena risiko pinjaman ilegal di lapangan sangatlah nyata dan agresif.
Entitas ilegal tidak tunduk pada kode etik penagihan atau regulasi perlindungan konsumen. Berikut adalah beberapa risiko utama yang kerap dihadapi oleh korban:
- Intimidasi dan Teror Psikologis: Penagih utang (debt collector) dari entitas ilegal sering menggunakan kata-kata kasar, ancaman kekerasan, hingga ancaman pembunuhan. Teror ini tidak hanya dilakukan pada jam kerja, melainkan bisa terjadi 24 jam penuh.
- Penyebaran Data Pribadi (Doxing): Ini adalah senjata utama entitas ilegal. Karena mereka menyedot seluruh kontak di ponsel peminjam secara tidak sah, mereka akan mengirimkan pesan fitnah, foto yang diedit secara tidak senonoh, atau narasi pencemaran nama baik kepada keluarga, teman, hingga atasan di tempat kerja.
- Pemerasan Berkelanjutan: Sering kali, meskipun peminjam sudah membayar sebagian atau bahkan melunasi pokok pinjaman, entitas ilegal akan terus menuntut pembayaran denda fiktif yang jumlahnya terus membengkak tanpa batas yang jelas.
- Transfer Dana Tanpa Persetujuan: Dalam banyak kasus, korban tiba-tiba menerima transfer dana ke rekening mereka tanpa pernah mengajukan pinjaman, yang kemudian disusul dengan tuntutan pengembalian dana beserta bunga yang sangat tinggi dalam waktu beberapa hari saja.
Oleh karena itu, pertanyaan apakah pinjaman online ilegal wajib dibayar tidak hanya berhenti pada aspek legalitas, tetapi juga pada kesiapan korban menghadapi tekanan sosial dan psikologis akibat praktik penagihan yang melanggar hukum tersebut.
Perlindungan Konsumen dan Transparansi LPBBTI Berizin dan Diawasi OJK
Sebagai kontras yang sangat jelas terhadap bahaya entitas ilegal, Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) atau Penyelenggara Dana Daring (Pindar) yang berizin dan diawasi oleh OJK menawarkan ekosistem yang transparan dan mengutamakan perlindungan konsumen.
Platform legal seperti Easycash beroperasi dengan mematuhi regulasi ketat, termasuk POJK 40/2024 dan SEOJK 19/2025. Perbedaan mendasar antara platform legal dan entitas ilegal terletak pada kepatuhan terhadap aturan manfaat ekonomi dan akses data pengguna. Pada Pindar berizin, komponen manfaat ekonomi (yang mencakup bunga, margin, dan biaya admin) dibatasi secara transparan sesuai ketentuan regulator, sehingga tidak ada biaya tersembunyi yang tiba-tiba menjerat Penerima Dana.
Selain itu, keamanan data adalah prioritas utama. Platform legal yang beroperasi di Indonesia hanya diizinkan untuk mengakses tiga fitur pada perangkat pengguna: Kamera, Lokasi, dan Mikrofon (Camilan). Penyelenggara dilarang keras mengakses kontak telepon, galeri foto, atau data pribadi lainnya untuk tujuan penagihan. Jika Anda menggunakan layanan melalui situs resmi https://easycash.id/, Anda dapat memastikan bahwa data pribadi Anda dikelola sesuai standar keamanan informasi yang berlaku dan dilaporkan ke pusat data OJK secara berkala tanpa diperjualbelikan kepada pihak ketiga yang tidak berkepentingan.
Lebih lanjut, kontak darurat yang dicantumkan saat pendaftaran pada platform legal hanya digunakan untuk mengonfirmasi keberadaan Penerima Dana apabila yang bersangkutan tidak dapat dihubungi secara wajar, bukan digunakan sebagai saluran penagihan atau sarana intimidasi seperti yang dilakukan oleh entitas ilegal.
Baca Juga: Bagaimana Jika Tidak Bisa Membayar Pinjaman Di Easycash
Langkah Mitigasi Darurat Jika Terjerat Utang Pinjol Ilegal
Bagi individu yang sudah telanjur masuk ke dalam pusaran utang pinjol ilegal, mengambil langkah mitigasi yang cepat dan tepat sangatlah krusial untuk mencegah kerugian finansial dan psikologis yang lebih besar. Berikut adalah prosedur darurat yang dapat dilakukan:
- Hentikan Pembayaran dan Jangan Gali Lubang Tutup Lubang: Jika Anda menyadari bahwa platform tersebut ilegal dan mulai melakukan pemerasan dengan bunga yang tidak masuk akal, hentikan pembayaran. Jangan pernah meminjam dari aplikasi lain untuk menutup tagihan di aplikasi ilegal, karena ini hanya akan memperbesar masalah.
- Kumpulkan Bukti Transaksi dan Ancaman: Lakukan tangkapan layar (screenshot) pada semua percakapan yang mengandung ancaman, caci maki, atau pemerasan. Simpan juga bukti transfer dan mutasi rekening sebagai barang bukti.
- Blokir Nomor Penagih: Jangan ragu untuk memblokir nomor-nomor tidak dikenal yang mengirimkan pesan teror. Entitas ilegal biasanya menggunakan ratusan nomor berbeda, sehingga Anda mungkin perlu menggunakan fitur blokir panggilan dari nomor tak dikenal pada perangkat Anda.
- Informasikan Kepada Kontak Terdekat: Buatlah pesan siaran (broadcast) kepada keluarga, teman, dan rekan kerja yang ada di kontak Anda. Sampaikan permohonan maaf dan jelaskan bahwa data Anda telah disalahgunakan oleh pihak tidak bertanggung jawab, serta minta mereka untuk mengabaikan pesan apa pun yang mengatasnamakan Anda.
- Amankan Akun Digital: Ganti kata sandi email dan media sosial Anda, serta aktifkan verifikasi dua langkah (2FA) untuk mencegah peretasan lebih lanjut.
Untuk memahami lebih dalam mengenai daftar entitas yang harus dihindari, Pelajari lebih lanjut di Daftar Pinjol Ilegal.
Cara Mengenali Modus Pemerasan dan Agen Palsu
Kejahatan siber di sektor keuangan terus berevolusi. Selain aplikasi ilegal, masyarakat juga sering menjadi korban penipuan berkedok agen resmi dari platform legal. Memahami modus operandi mereka adalah kunci perlindungan diri.
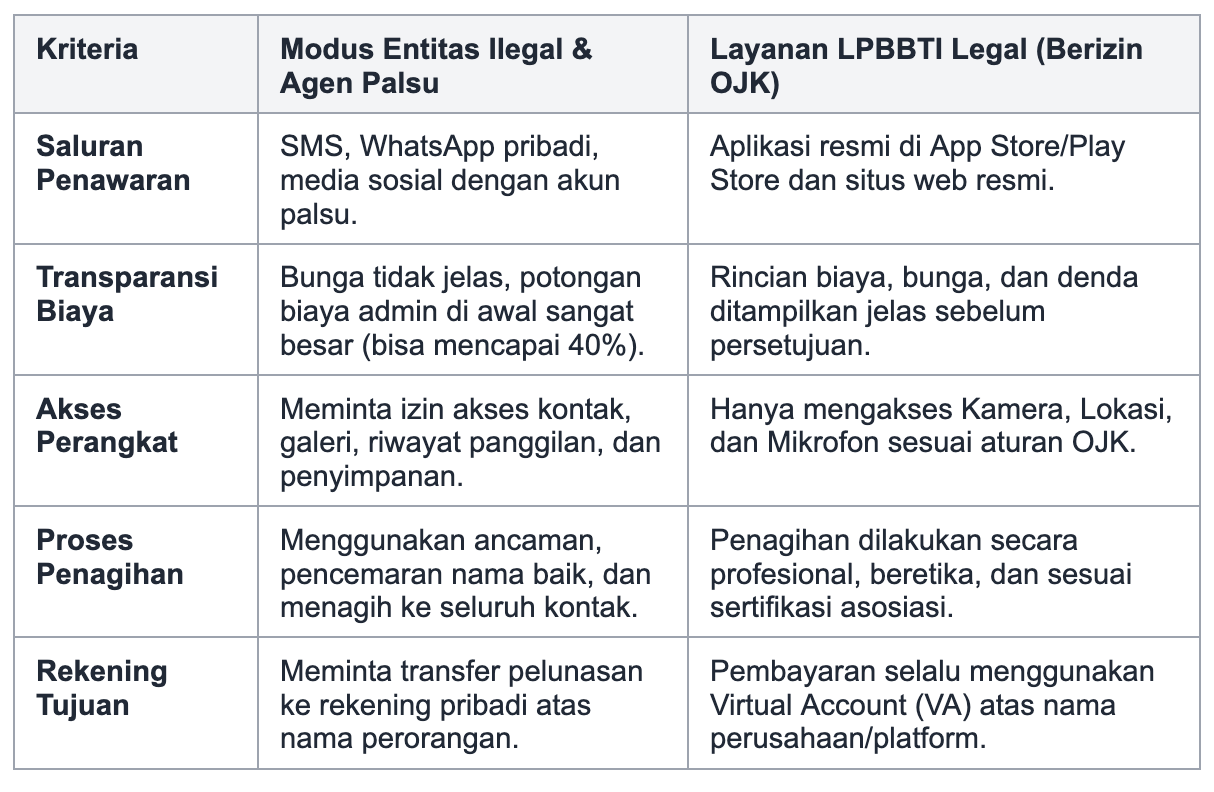
Salah satu modus yang paling sering terjadi adalah penawaran pinjaman melalui pesan pribadi di WhatsApp atau SMS. Perlu diingat bahwa penyelenggara LPBBTI legal dilarang menawarkan layanannya melalui saluran komunikasi pribadi tanpa persetujuan pengguna. Jika Anda menerima tawaran dana cepat via SMS dengan tautan mencurigakan, dapat dipastikan itu adalah entitas ilegal.
Berikut adalah perbandingan untuk membantu Anda mengenali perbedaan antara layanan legal dan modus ilegal:
Prosedur Pelaporan Resmi ke Pihak Berwajib
Jika Anda telah menjadi korban teror dan penyebaran data, langkah selanjutnya setelah mitigasi mandiri adalah melaporkan kejadian tersebut ke pihak berwajib. Laporan ini penting agar aparat penegak hukum dapat melacak dan memblokir operasional sindikat tersebut.
Pertama, Anda dapat melaporkan entitas tersebut ke Satgas PASTI (Satuan Tugas Penanganan Aktivitas Keuangan Ilegal) yang dikoordinasikan oleh OJK. Laporan dapat dikirimkan melalui email resmi ke satgas.pasti@ojk.go.id atau melalui layanan kontak OJK di nomor 157 dan WhatsApp 081157157157. Sertakan nama aplikasi, nomor rekening yang digunakan pelaku, serta bukti ancaman yang telah Anda kumpulkan.
Kedua, untuk tindak pidana pemerasan, pengancaman, dan pelanggaran Undang-Undang Informasi dan Transaksi Elektronik (UU ITE) terkait penyebaran data pribadi, Anda wajib melapor ke Kepolisian Republik Indonesia. Anda dapat mendatangi langsung unit Cybercrime di Polda atau Polres terdekat dengan membawa seluruh barang bukti digital yang telah dicetak. Selain itu, laporan awal juga dapat diajukan melalui situs web resmi Patroli Siber Polri.
Baca Juga: Easycash Penipu
Pertanyaan Seputar Utang Pinjaman Ilegal (FAQ)
Untuk memberikan kejelasan lebih lanjut mengenai isu ini, berikut adalah beberapa pertanyaan yang sering diajukan oleh masyarakat terkait entitas pinjaman tidak berizin:
Apakah pinjaman online ilegal wajib dibayar menurut OJK?
Pemerintah dan Satgas PASTI sering mengimbau masyarakat untuk tidak perlu membayar utang kepada entitas ilegal. Hal ini didasarkan pada fakta bahwa perjanjian tersebut tidak sah secara hukum perdata (tidak memenuhi syarat sebab yang halal) dan bertujuan untuk menghentikan insentif finansial bagi sindikat pemerasan tersebut.
Jika pinjol ilegal tidak usah dibayar, apakah data saya akan aman?
Tidak. Risiko pinjaman ilegal yang paling utama adalah penyalahgunaan data. Karena aplikasi ilegal menyedot kontak dan data ponsel sejak awal diinstal, mereka tetap memiliki akses ke data tersebut meskipun Anda menghapus aplikasinya. Oleh karena itu, Anda harus bersiap menghadapi potensi penyebaran data dan segera melakukan mitigasi dengan menginformasikan kepada kontak Anda.
Apakah utang dari entitas ilegal akan tercatat di SLIK OJK?
Tidak. Entitas ilegal tidak memiliki izin dan tidak terintegrasi dengan sistem pelaporan regulator. Oleh karena itu, tunggakan pada aplikasi ilegal tidak akan memengaruhi skor kredit (kolektibilitas) Anda di Sistem Layanan Informasi Keuangan (SLIK) OJK.
Bagaimana cara memastikan sebuah platform itu legal dan aman?
Cara paling akurat adalah dengan mengecek legalitasnya melalui kontak resmi OJK 157. Pastikan juga platform tersebut hanya meminta izin akses Kamera, Lokasi, dan Mikrofon. Platform legal seperti Easycash selalu menampilkan informasi perizinannya secara transparan di situs resmi dan aplikasinya.
Bolehkah saya sengaja meminjam di aplikasi ilegal dengan niat tidak membayar?
Tindakan ini sangat tidak disarankan. Meskipun secara hukum perdata perjanjiannya cacat, mendaftar ke aplikasi ilegal berarti Anda menyerahkan data pribadi, foto KTP, dan akses ponsel kepada sindikat kriminal. Kerugian imateriil berupa teror mental, pencemaran nama baik, dan rusaknya hubungan sosial jauh lebih besar daripada sejumlah uang yang didapatkan.
Kesimpulan
Menjawab kebingungan masyarakat mengenai apakah pinjaman online ilegal wajib dibayar, tinjauan hukum perdata menunjukkan bahwa perjanjian dengan entitas tidak berizin adalah cacat hukum dan batal demi hukum. Anjuran bahwa pinjol ilegal tidak usah dibayar merupakan langkah tegas untuk memutus mata rantai pemerasan dan kejahatan siber. Kendati demikian, masyarakat tidak boleh meremehkan risiko pinjaman ilegal, karena ancaman intimidasi dan penyebaran data pribadi sangat nyata dan dapat mengganggu kehidupan sosial serta mental korban.
Sebagai langkah pencegahan yang paling bijak, hindarilah segala bentuk penawaran dana dari sumber yang tidak jelas. Pastikan Anda hanya menggunakan layanan finansial dari Penyelenggara LPBBTI yang telah berizin dan diawasi oleh OJK. Platform legal memberikan kepastian hukum, transparansi biaya, dan komitmen penuh terhadap perlindungan data pribadi Anda. Jika Anda membutuhkan akses pembiayaan yang terukur dan mematuhi regulasi negara, Anda dapat mengunjungi Easycash untuk melihat layanan yang tersedia. Pelajari lebih lanjut di Pinjaman Online Bunga Rendah Tenor 12 Bulan.
Referensi
Kitab Undang-Undang Hukum Perdata (KUHPerdata) - Syarat Sah Perjanjian Pasal 1320
Otoritas Jasa Keuangan - Satgas PASTI Hentikan Aktivitas Keuangan Ilegal


