

 Back
Mengapa Aplikasi Pinjaman Menggunakan Credit Scoring? Faktor yang Umumnya Dinilai
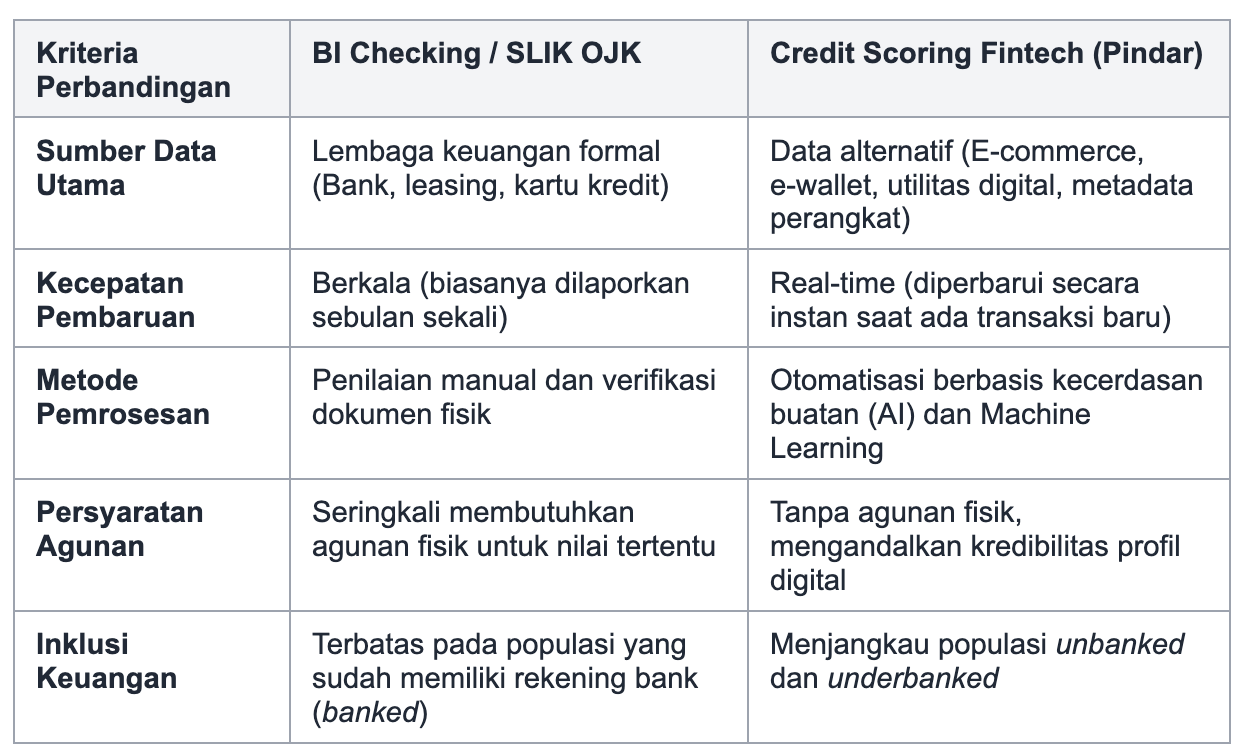
Dalam industri keuangan konvensional, proses evaluasi kelayakan kredit nasabah secara historis sangat bergantung pada data historis perbankan formal. Sistem ini umumnya dikenal sebagai BI Checking, yang kini telah bertransisi menjadi Sistem Layanan Informasi Keuangan (SLIK) yang dikelola oleh Otoritas Jasa Keuangan (OJK). Sistem tradisional ini mencatat setiap riwayat kredit nasabah di lembaga keuangan formal, seperti bank atau perusahaan pembiayaan (multifinance). Namun, model evaluasi ini memiliki keterbatasan besar: masyarakat yang belum tersentuh layanan perbankan formal (unbanked) atau mereka yang memiliki riwayat transaksi minim (underbanked) akan kesulitan mendapatkan akses pembiayaan karena tidak memiliki catatan kredit historis.
Kehadiran industri teknologi finansial (fintech) membawa perubahan paradigma yang signifikan melalui pemanfaatan teknologi mutakhir. Credit scoring pinjaman online adalah sistem otomatisasi risiko berbasis data alternatif (perilaku digital) yang menentukan personalisasi limit, bunga, dan kecepatan persetujuan secara objektif dan instan. Melalui sistem ini, penilaian kelayakan pinjaman tidak lagi hanya bertumpu pada catatan masa lalu di bank konvensional, melainkan beralih ke analisis algoritma kecerdasan buatan (AI) yang mampu membaca pola perilaku digital calon peminjam secara komprehensif.
Perubahan ini memberikan peluang besar bagi inklusi keuangan di Indonesia. Dengan memanfaatkan data alternatif, penyedia layanan pendanaan bersama berbasis teknologi informasi (LPBBTI) atau Pindar dapat melakukan penilaian risiko secara instan. Hal ini mempermudah proses verifikasi tanpa mengorbankan prinsip kehati-hatian dan manajemen risiko yang ketat.
Tiga Pilar Utama Faktor Credit Scoring Fintech
Untuk menghasilkan penilaian kelayakan pinjaman yang akurat dan objektif, sistem algoritma fintech menggunakan berbagai variabel data. Secara umum, faktor credit scoring dikelompokkan ke dalam tiga pilar utama yang mencerminkan profil risiko calon peminjam secara menyeluruh:
Karakter Pembayaran (Payment Character)
Pilar pertama ini menilai komitmen dan kedisiplinan calon peminjam dalam memenuhi kewajiban keuangannya. Meskipun seseorang tidak memiliki riwayat kredit di bank, karakter pembayaran dapat dianalisis melalui data alternatif. Sistem akan mengevaluasi konsistensi pembayaran tagihan utilitas bulanan, seperti tagihan listrik pascabayar, tagihan air, pulsa telepon seluler, hingga pembayaran langganan layanan digital. Pembayaran yang selalu tepat waktu sebelum tanggal jatuh tempo mencerminkan tingkat tanggung jawab keuangan yang tinggi.
Kapasitas Finansial (Financial Capacity)
Pilar kedua berfokus pada kemampuan finansial calon peminjam untuk membayar kembali dana yang disalurkan. Fintech menganalisis kapasitas ini melalui pola transaksi digital. Sebagai contoh, frekuensi dan volume transaksi belanja di platform e-commerce, rata-rata saldo dompet digital (e-wallet), serta pola pendapatan yang tercermin dari arus kas masuk pada akun digital yang diintegrasikan secara sukarela oleh pengguna. Data-data ini diolah untuk mengestimasi pendapatan bulanan secara objektif tanpa memerlukan slip gaji fisik konvensional.
Konsistensi Data Digital (Digital Data Consistency)
Pilar ketiga menganalisis keabsahan dan konsistensi informasi yang diberikan oleh calon peminjam guna mencegah risiko fraud atau penipuan identity. Algoritma akan memeriksa kesesuaian data yang diinput dengan informasi yang terdaftar pada sistem basis data digital resmi. Konsistensi informasi seperti nomor telepon yang aktif dalam jangka panjang, alamat email yang terverifikasi, serta stabilitas penggunaan perangkat smartphone menjadi indikator penting yang memperkuat skor kredit Pindar seseorang.
Pelajari lebih lanjut di Syarat Pinjaman Online.
Baca Juga: Daftar Pinjol Ilegal
Mekanisme Penilaian Kelayakan Pinjaman Tanpa Agunan Fisik
Lembaga keuangan tradisional umumnya mensyaratkan agunan fisik—seperti sertifikat tanah, BPKB kendaraan motor, atau deposito—sebagai jaminan untuk memitigasi risiko gagal bayar. Sebaliknya, industri fintech lending dirancang untuk memfasilitasi akses pendanaan yang fleksibel dan efisien tanpa jaminan fisik. Untuk menggantikan fungsi agunan fisik tersebut, penyelenggara memanfaatkan kekuatan teknologi penilaian kelayakan pinjaman berbasis data digital.
Mekanisme ini bekerja dengan mengumpulkan data alternatif (alternative data underwriting) yang diotorisasi secara legal oleh calon pengguna saat mengunduh dan mendaftar pada aplikasi. Data yang dianalisis mencakup:
- Perilaku Transaksi E-commerce: Frekuensi pembelian, jenis barang yang dibeli, serta metode pembayaran yang sering digunakan di platform belanja online.
- Aktivitas Aplikasi Finansial: Konsistensi penggunaan aplikasi dompet digital dan riwayat transaksi pengiriman dana.
- Metadata Perangkat: Informasi teknis perangkat smartphone (sesuai batasan regulasi OJK) yang membantu memverifikasi bahwa pengajuan dilakukan oleh pemilik asli perangkat tersebut secara sah, guna menghindari risiko pengambilalihan akun (account takeover).
Seluruh data alternatif ini diproses secara real-time oleh mesin pembelajaran mendalam (deep learning). Hasil analisis kemudian dikonversi menjadi indikator kelayakan yang sangat akurat. Dengan demikian, ketiadaan agunan fisik dapat dikompensasi secara efektif melalui analisis profil risiko digital yang komprehensif dan objektif.
Baca Juga: Bisa Ajukan Pinjaman Daring Lagi Sebelum Lunas
Fungsi Skor Kredit Pindar dalam Memprediksi Risiko Gagal Bayar
Hasil akhir dari seluruh kalkulasi data alternatif tersebut adalah skor kredit Pindar. Nilai numerik ini mencerminkan tingkat kepercayaan sistem terhadap calon peminjam. Fungsi utama dari skor kredit ini adalah memprediksi probabilitas gagal bayar (probability of default) secara real-time.
Setiap kali data baru masuk—misalnya, ketika pengguna membayar tagihan tepat waktu atau mengubah profil transaksi mereka—sistem AI akan langsung memperbarui skor tersebut secara dinamis. Skor yang tinggi menunjukkan bahwa pengguna memiliki risiko gagal bayar yang sangat rendah. Sebaliknya, skor yang rendah mengindikasikan adanya pola perilaku keuangan yang berisiko tinggi.
Bagi pengguna, memahami eksistensi skor ini sangat penting karena bersifat proaktif. Pengguna tidak hanya menjadi objek penilaian pasif, melainkan dapat mengontrol dan meningkatkan skor mereka secara mandiri. Dengan menjaga konsistensi transaksi yang sehat, menghindari keterlambatan pembayaran pada layanan digital apa pun, dan menjaga keakuratan data pribadi, pengguna dapat membangun reputasi digital yang kuat untuk mendapatkan penawaran limit dan skema pembiayaan yang lebih optimal di masa mendatang.
Perbandingan Sistem Kredit: BI Checking vs Credit Scoring Fintech
Untuk memberikan gambaran yang lebih jelas mengenai perbedaan mendasar antara metode penilaian tradisional dan digital, tabel di bawah ini merangkum aspek-aspek utama dari kedua sistem tersebut:
Langkah Praktis Meningkatkan Skor Kredit Pindar Anda
Mengingat pentingnya skor kredit Pindar dalam menentukan persetujuan pembiayaan Anda, berikut adalah beberapa langkah praktis dan proaktif yang dapat Anda lakukan untuk meningkatkan profil kelayakan kredit Anda:
- Bayar Semua Tagihan Tepat Waktu: Pastikan tagihan listrik, air, pulsa pascabayar, hingga tagihan e-commerce paylater diselesaikan sebelum tanggal jatuh tempo. Keterlambatan sekecil apa pun dapat terekam oleh algoritma sebagai sinyal risiko.
- Gunakan Satu Nomor Telepon dan Email Utama: Konsistensi kontak digital sangat penting. Hindari kebiasaan sering mengganti nomor telepon atau alamat email yang terhubung dengan akun-akun keuangan Anda.
- Jaga Rasio Transaksi yang Sehat: Gunakan akun e-commerce dan dompet digital secara aktif untuk transaksi kebutuhan sehari-hari secara wajar. Pola konsumsi yang stabil dan teratur menunjukkan kapasitas finansial yang sehat.
- Hindari Pengajuan Simultan di Banyak Aplikasi: Mengajukan pembiayaan di beberapa platform berbeda dalam waktu yang sangat berdekatan dapat diinterpretasikan oleh sistem AI sebagai indikasi tekanan keuangan atau perilaku spekulatif.
Baca Juga: Pinjaman Online Setelah Daftar Hitam Bisa
Pertanyaan yang Sering Diajukan (FAQ)
Apakah skor kredit Pindar memengaruhi catatan SLIK OJK?
Ya. Banyak penyelenggara LPBBTI berizin dan diawasi OJK yang kini telah terintegrasi dengan sistem pelaporan data kredit nasional, termasuk SLIK OJK atau Fintech Data Center (FDC). Riwayat pembayaran yang buruk pada aplikasi pembiayaan daring berizin resmi dapat memengaruhi kolektibilitas Anda di sistem perbankan nasional.
Mengapa pengajuan saya ditolak padahal saya tidak pernah berutang?
Kondisi ini dikenal sebagai thin file, di mana sistem tidak menemukan cukup data historis untuk menganalisis risiko Anda. Tanpa adanya data transaksi atau pembayaran digital yang konsisten, algoritma kesulitan melakukan penilaian kelayakan pinjaman secara akurat, sehingga sistem cenderung mengambil keputusan yang transparan dengan menolak pengajuan tersebut.
Data pribadi apa saja yang diakses untuk kebutuhan credit scoring?
Penyelenggara Pindar yang berizin dan diawasi OJK wajib mematuhi regulasi perlindungan data pribadi. Platform hanya diizinkan mengakses fitur perangkat yang disetujui pengguna secara transparan (seperti kamera untuk verifikasi wajah dan lokasi untuk mencegah fraud) serta data transaksi keuangan yang diintegrasikan secara sukarela oleh pengguna.
Berapa lama waktu yang dibutuhkan untuk memulihkan skor kredit yang buruk?
Karena sistem credit scoring fintech bersifat dinamis, perbaikan perilaku keuangan Anda—seperti membayar tagihan tepat waktu secara konsisten dan menjaga stabilitas transaksi digital—biasanya akan mulai menunjukkan dampak positif pada skor kredit Anda dalam waktu 3 hingga 6 bulan.
Mengenal Layanan Pindar Berizin dan Diawasi OJK: Easycash
Dalam ekosistem teknologi finansial di Indonesia, Easycash hadir sebagai salah satu platform Penyelenggara Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) yang telah berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK). Easycash berkomitmen untuk mendukung inklusi keuangan nasional dengan menyediakan akses pembiayaan yang bertanggung jawab bagi masyarakat.
Easycash memanfaatkan teknologi credit scoring berbasis kecerdasan buatan (AI) yang canggih untuk memproses setiap pengajuan secara objektif. Melalui analisis data alternatif yang komprehensif, Easycash mampu memberikan keputusan limit pembiayaan dan skema pengembalian yang disesuaikan dengan profil risiko serta kapasitas finansial masing-masing pengguna. Seluruh proses pengajuan dilakukan secara digital dan transparan, tanpa memerlukan agunan fisik, dengan tetap mengedepankan keamanan data pribadi pengguna sesuai standar regulasi yang berlaku.
Pelajari lebih lanjut di Top 10 Ojk Legal Pinjol Yg Gampang Cair 2026.
Kesimpulan
Penerapan credit scoring pinjaman online telah merevolusi lanskap industri keuangan dengan menawarkan solusi penilaian risiko yang lebih inklusif, efisien, dan objektif. Transisi dari sistem BI Checking tradisional ke pemanfaatan algoritma data alternatif memungkinkan masyarakat yang sebelumnya tidak terjangkau oleh perbankan konvensional kini dapat mengakses layanan keuangan secara adekuat.
Dengan memahami berbagai faktor credit scoring yang dinilai oleh sistem—mulai dari karakter pembayaran, kapasitas finansial, hingga konsistensi data digital—Anda dapat mengambil langkah proaktif untuk membangun reputasi keuangan digital yang sehat. Mengelola transaksi digital secara bijak dan menyelesaikan kewajiban tepat waktu adalah kunci utama untuk mempertahankan skor kredit Pindar yang optimal demi kelancaran akses finansial Anda di masa depan.


