


 Kembali
Berapa Jumlah Penyelenggara dan Outstanding Pindar di Indonesia? Cara Baca Statistik OJK
Di tengah pesatnya digitalisasi layanan keuangan, salah satu pertanyaan yang paling sering diajukan oleh masyarakat luas adalah: sebenarnya ada berapa pinjol di indonesia yang beroperasi secara sah? Pertanyaan ini sangat wajar mengingat derasnya arus informasi terkait layanan pendanaan digital di berbagai media.
Secara resmi, istilah yang digunakan oleh regulator untuk layanan ini bukanlah "pinjol", melainkan Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) atau sering juga disebut sebagai Pinjaman Daring (Pindar). Berdasarkan data yang dirilis secara berkala oleh Otoritas Jasa Keuangan (OJK), jumlah entitas LPBBTI yang berizin dan diawasi oleh OJK berada di kisaran 100-an penyelenggara. Angka ini bersifat dinamis dan dapat berubah sewaktu-waktu bergantung pada kepatuhan penyelenggara terhadap regulasi, proses merger, maupun aksi korporasi lainnya.
Mengetahui jumlah pasti penyelenggara yang sah sangat penting bagi masyarakat untuk menghindari layanan yang tidak terdaftar. Namun, literasi keuangan yang baik tidak berhenti pada sekadar mengetahui jumlah entitasnya saja. Masyarakat modern dituntut untuk mampu memahami skala industri ini secara makro, yang dapat dilihat melalui laporan statistik resmi. Dengan memahami data makroekonomi fintech, publik dapat melihat bagaimana industri ini berkontribusi terhadap inklusi keuangan nasional, serta mengukur tingkat kesehatan ekosistem pendanaan digital secara keseluruhan.
Apa Itu Statistik LPBBTI OJK dan Mengapa Penting?
Statistik LPBBTI OJK adalah laporan bulanan yang diterbitkan oleh Otoritas Jasa Keuangan untuk menyajikan data komprehensif mengenai kinerja industri fintech lending di Indonesia. Laporan ini merangkum berbagai indikator utama, mulai dari jumlah penyelenggara, demografi pengguna (baik Pemberi Dana maupun Penerima Dana), kualitas pendanaan, hingga total nilai transaksi yang terjadi di dalam ekosistem.
Mengapa kemampuan membaca laporan statistik ini menjadi sangat penting? Pertama, transparansi. Laporan ini memberikan gambaran yang nyata dan berbasis data, bukan sekadar asumsi. Kedua, mitigasi risiko. Dengan melihat tren industri, masyarakat dapat menilai stabilitas sektor pendanaan digital. Ketiga, literasi finansial. Memahami angka-angka makro membantu masyarakat menjadi konsumen yang lebih cerdas dan kritis. Alih-alih hanya berfokus pada penawaran produk individu, masyarakat dapat melihat gambaran besar bagaimana dana bergulir di sektor riil dan usaha mikro, kecil, dan menengah (UMKM).
Cara Mengakses dan Membaca Laporan Statistik OJK Secara Mandiri
Bagi masyarakat awam, deretan angka dalam laporan keuangan mungkin terlihat mengintimidasi. Namun, OJK telah menyusun laporan statistik LPBBTI dengan format yang cukup mudah dipahami jika Anda mengetahui metrik apa saja yang harus dicari. Berikut adalah panduan langkah demi langkah untuk mengakses dan membaca statistik tersebut secara mandiri:
Langkah Mengakses Data
- Buka situs web resmi Otoritas Jasa Keuangan (OJK).
- Arahkan kursor ke menu "Statistik" yang biasanya terdapat pada bilah navigasi utama.
- Pilih sub-menu "Statistik Fintech" atau "Statistik Lembaga Pembiayaan dan Lembaga Jasa Keuangan Lainnya".
- Unduh laporan terbaru yang biasanya tersedia dalam format PDF atau Excel. Laporan ini diperbarui setiap bulan dengan jeda waktu pelaporan sekitar satu hingga dua bulan dari periode berjalan.
Metrik Utama yang Perlu Diperhatikan
Saat membuka dokumen tersebut, Anda tidak perlu membaca setiap halamannya. Fokuslah pada beberapa indikator makro berikut ini:
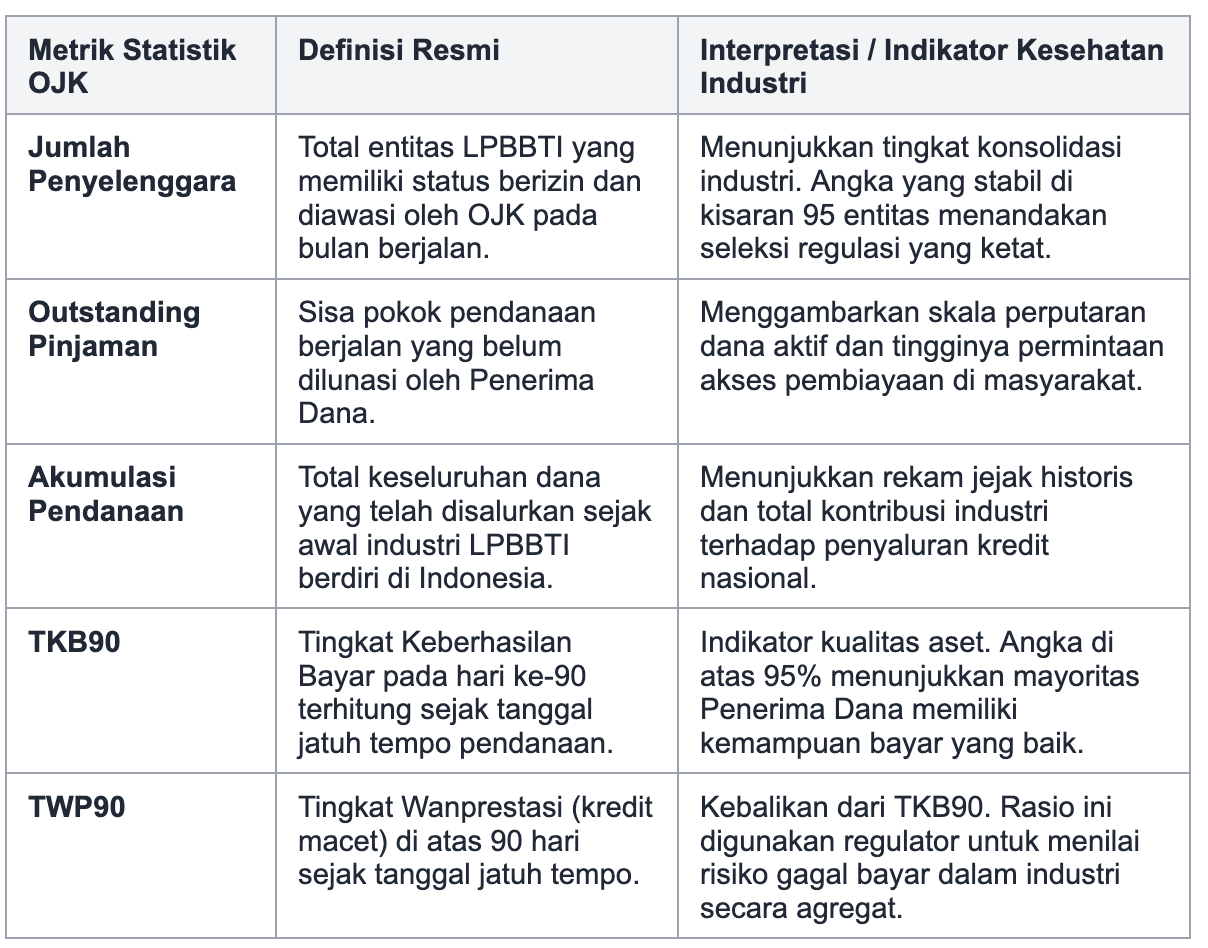
- Jumlah Penyelenggara: Angka ini menjawab langsung pertanyaan berapa pinjol di indonesia yang berstatus legal pada bulan tersebut. Data ini sering kali dibagi berdasarkan jenis kepemilikan (nasional vs asing) dan prinsip operasional (konvensional vs syariah).
- Outstanding Pinjaman: Ini adalah salah satu metrik paling krusial yang menunjukkan total sisa pokok pendanaan yang masih berjalan dan belum dilunasi.
- Akumulasi Penyaluran Pinjaman: Berbeda dengan outstanding*, metrik ini menjumlahkan seluruh dana yang pernah disalurkan sejak industri ini berdiri. Angkanya akan terus bertambah dan menunjukkan rekam jejak historis industri.
- Tingkat Keberhasilan Bayar 90 Hari (TKB90): Metrik ini mengukur persentase pendanaan yang berhasil diselesaikan dalam kurun waktu hingga 90 hari sejak jatuh tempo. Semakin tinggi angka TKB90 (mendekati 100%), semakin sehat kualitas pendanaan di industri tersebut.
Bagi pengguna layanan pendanaan, memahami metrik seperti ini sama pentingnya dengan memahami struktur biaya dan tenor pinjaman. Pelajari lebih lanjut di Pinjaman Online Bunga Rendah Tenor 12 Bulan untuk wawasan terkait komponen biaya dalam layanan Pindar.
Analisis Tren Jumlah Penyelenggara Fintech Lending di Indonesia
Jika kita melihat data historis statistik LPBBTI OJK dari beberapa tahun ke belakang, terdapat tren yang sangat menarik terkait jumlah penyelenggara fintech lending di Indonesia. Pada fase awal perkembangannya (sekitar tahun 2018-2019), jumlah platform yang terdaftar sempat menyentuh angka lebih dari 160 entitas. Namun, saat ini angkanya telah menyusut dan stabil di kisaran 90-an entitas.
Penurunan jumlah ini bukanlah indikasi mundurnya industri, melainkan proses konsolidasi dan seleksi alam yang didorong oleh regulasi ketat. OJK secara aktif melakukan penertiban dan meningkatkan standar kepatuhan bagi setiap penyelenggara. Beberapa faktor yang menyebabkan penyusutan jumlah penyelenggara antara lain:
- Peningkatan Syarat Ekuitas: Penyelenggara diwajibkan memiliki permodalan yang kuat untuk memastikan keberlangsungan bisnis dan keamanan sistem teknologi informasi mereka.
- Merger dan Akuisisi: Beberapa platform memilih untuk bergabung guna memperkuat struktur permodalan dan memperluas pangsa pasar.
- Pencabutan Izin Usaha: OJK tidak segan mencabut izin penyelenggara yang gagal memenuhi standar operasional, rasio kredit macet (TWP90) yang terlalu tinggi, atau melanggar ketentuan tata kelola perusahaan yang baik.
Tren ini menunjukkan bahwa ekosistem LPBBTI di Indonesia semakin matang. Regulator lebih mengutamakan kualitas pengawasan dan perlindungan konsumen dibandingkan sekadar mengejar kuantitas jumlah platform yang beroperasi.
Baca Juga: Daftar Pinjol Ilegal
Membedah Makna "Outstanding Pinjaman" dalam Industri Pindar
Selain jumlah penyelenggara, metrik lain yang sering menjadi sorotan utama dalam laporan OJK adalah outstanding pinjaman. Secara definisi, outstanding pinjaman adalah total nilai pokok pendanaan yang telah disalurkan kepada Penerima Dana namun belum jatuh tempo atau belum dilunasi pada saat tanggal pelaporan dilakukan.
Dalam laporan statistik terbaru, angka outstanding pinjaman industri LPBBTI nasional secara konsisten menembus angka puluhan triliun rupiah (misalnya berkisar di angka Rp60 triliun hingga Rp70 triliun, bergantung pada bulan pelaporan). Apa makna di balik besarnya angka ini?
- Indikator Permintaan Kredit: Angka outstanding yang mencapai puluhan triliun rupiah membuktikan tingginya kebutuhan masyarakat dan pelaku usaha mikro terhadap akses pembiayaan yang cepat dan fleksibel. Banyak segmen masyarakat yang sebelumnya unbanked atau underbanked kini dapat terlayani melalui ekosistem Pindar.
- Perputaran Roda Ekonomi: Dana yang berstatus outstanding ini sebagian besar sedang berputar di sektor riil. Berdasarkan regulasi, penyelenggara Pindar juga diwajibkan untuk menyalurkan persentase tertentu dari pendanaannya ke sektor produktif, seperti modal kerja bagi UMKM.
- Batasan Plafon Pendanaan: Besarnya outstanding ini juga diatur secara ketat melalui batas maksimum pendanaan. Berdasarkan POJK 40/2024, batas maksimum pendanaan kepada setiap Penerima Dana umumnya adalah Rp2 miliar. Namun, untuk sektor produktif, batas ini dapat ditingkatkan hingga Rp5 miliar, dengan syarat penyelenggara memiliki rasio pendanaan macet (TWP90) maksimal 5% dalam 6 bulan terakhir dan tidak sedang dalam sanksi pembatasan kegiatan usaha. Aturan ini memastikan bahwa penyaluran dana dalam jumlah besar tetap terukur risikonya.
Pergerakan angka outstanding pinjaman dari bulan ke bulan menjadi barometer penting bagi para ekonom dan regulator untuk menilai seberapa besar peran fintech lending dalam menopang pertumbuhan ekonomi inklusif di Indonesia.
Tabel Ringkasan Metrik Utama Statistik LPBBTI
Untuk memudahkan Anda dalam membaca dan merangkum laporan statistik OJK, berikut adalah tabel panduan ringkas mengenai metrik utama dan interpretasinya terhadap kesehatan industri:
FAQ Seputar Data dan Statistik Pindar di Indonesia
Untuk memperdalam pemahaman mengenai topik ini, berikut adalah beberapa pertanyaan yang sering diajukan (FAQ) terkait jumlah penyelenggara dan statistik LPBBTI:
Berapa pinjol di indonesia yang berstatus legal saat ini?
Berdasarkan publikasi rutin dari OJK, jumlah penyelenggara LPBBTI (Pindar) yang berizin dan diawasi berada di kisaran 100 entitas. Angka pastinya dapat berubah setiap bulan (misalnya 100, 101, atau 98 entitas) tergantung pada aksi korporasi seperti merger atau pencabutan izin oleh regulator.
Apa perbedaan antara Pindar dan LPBBTI?
Tidak ada perbedaan. LPBBTI (Layanan Pendanaan Bersama Berbasis Teknologi Informasi) adalah istilah hukum dan regulasi resmi yang digunakan oleh OJK. Sementara itu, Pindar (Pinjaman Daring) adalah istilah populer yang lebih direkomendasikan untuk digunakan masyarakat dibandingkan istilah kasual "pinjol".
Mengapa angka outstanding pinjaman bisa terus naik atau turun?
Angka outstanding bersifat dinamis karena mencerminkan siklus pendanaan. Angka ini akan naik ketika penyaluran pendanaan baru lebih besar daripada pelunasan yang terjadi di bulan tersebut. Sebaliknya, angka ini bisa turun jika banyak Penerima Dana yang melunasi kewajibannya sementara penyaluran dana baru sedang melambat.
Apakah masyarakat umum bisa mengakses data statistik ini secara gratis?
Ya, laporan statistik LPBBTI bersifat publik dan transparan. Siapa saja dapat mengunduhnya secara gratis melalui situs web resmi Otoritas Jasa Keuangan (OJK) di bagian menu Statistik.
Apakah OJK menjamin dana yang disalurkan melalui platform LPBBTI?
Tidak. OJK bertugas memberikan izin, mengatur, dan mengawasi operasional penyelenggara LPBBTI agar mematuhi aturan perlindungan konsumen. Namun, OJK tidak menjamin pengembalian dana, menyerap risiko gagal bayar, maupun menjamin persetujuan pengajuan pinjaman. Segala risiko pendanaan dan kewajiban pelunasan tetap berada pada pihak Pemberi Dana dan Penerima Dana.
Baca Juga: Top 10 Ojk Legal Pinjol Yg Gampang Cair 2026
Layanan Pindar Berizin OJK: Pendekatan Easycash
Dalam ekosistem yang menaungi sekitar 95 penyelenggara tersebut, PT Indonesia Fintopia Technology beroperasi melalui platform Easycash. Sebagai salah satu platform LPBBTI yang berizin dan diawasi oleh OJK, Easycash turut berkontribusi dalam pergerakan angka statistik pendanaan nasional dengan mematuhi rambu-rambu regulasi yang berlaku.
Sesuai dengan amanat POJK 40/2024, penting untuk dipahami bahwa platform LPBBTI seperti Easycash bertindak murni sebagai perantara (intermediari). Platform memfasilitasi pertemuan antara pihak Pemberi Dana yang memiliki alokasi dana dengan pihak Penerima Dana yang membutuhkan pembiayaan melalui sistem elektronik. Platform tidak bertindak sebagai bank yang menghimpun simpanan masyarakat, dan tidak pula menanggung risiko kredit secara sepihak.
Bagi pengguna yang ingin memanfaatkan layanan ini, transparansi adalah kunci. Seluruh komponen manfaat ekonomi, termasuk margin atau biaya layanan, diinformasikan secara jelas di awal sebelum persetujuan kontrak. Pengguna disarankan untuk selalu mengukur kemampuan finansial pribadi sebelum mengajukan pembiayaan. Anda dapat mengunjungi situs resmi di https://easycash.id/ untuk mempelajari lebih lanjut mengenai layanan, syarat, dan tata cara penggunaan platform secara bijak. Jika dalam perjalanan masa pinjaman terdapat kendala, sangat penting untuk memahami prosedur penanganan yang tepat. Pelajari lebih lanjut di Bagaimana Jika Tidak Bisa Membayar Pinjaman Di Easycash agar Anda tetap kooperatif dan memahami kewajiban sesuai kontrak yang disepakati.
Kesimpulan
Mengetahui jawaban atas pertanyaan berapa pinjol di indonesia yang legal adalah langkah awal yang baik dalam literasi keuangan digital. Dengan jumlah penyelenggara fintech lending yang kini terkonsolidasi di angka 95 entitas, industri Pindar di Indonesia menunjukkan tren yang semakin sehat, diawasi secara ketat, dan berfokus pada kualitas layanan.
Lebih dari sekadar menghafal nama-nama aplikasi, kemampuan membaca statistik LPBBTI OJK—terutama dalam memahami makna outstanding pinjaman yang mencapai puluhan triliun rupiah—memberikan wawasan makro yang berharga. Data ini membuktikan bahwa Pindar bukan sekadar tren sesaat, melainkan instrumen pembiayaan yang memiliki dampak riil terhadap roda ekonomi masyarakat. Sebagai konsumen yang cerdas, jadikanlah data statistik resmi ini sebagai panduan utama dalam menilai kredibilitas industri, serta selalu gunakan layanan dari platform yang secara sah berizin dan diawasi oleh OJK.


