


 Kembali
Apakah Pinjaman Daring Mempengaruhi Penerimaan Bansos? Fakta yang Perlu Dicek
Di tengah dinamika ekonomi saat ini, banyak masyarakat prasejahtera yang mengandalkan program bantuan dari pemerintah untuk memenuhi kebutuhan dasar mereka. Program seperti Program Keluarga Harapan (PKH), Bantuan Pangan Non-Tunai (BPNT), hingga bantuan beras sangat krusial bagi kelangsungan hidup sehari-hari. Namun, ketika kebutuhan mendesak datang—seperti biaya pengobatan darurat atau perbaikan rumah—tidak sedikit dari mereka yang beralih ke Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) atau yang sering disebut sebagai Pindar (Pinjaman Daring).
Fenomena ini memunculkan sebuah pertanyaan besar dan desas-desus yang beredar luas di lingkungan masyarakat: apakah pinjol mempengaruhi bansos yang selama ini mereka terima? Banyak keluarga yang merasa panik dan khawatir bahwa mendaftar atau memiliki utang di aplikasi pendanaan akan secara otomatis menghapus nama mereka dari daftar penerima bantuan bulan berikutnya.
Memahami Sistem Pendataan: DTKS dan DTSEN
Untuk menjawab kekhawatiran tersebut, kita harus terlebih dahulu memahami bagaimana pemerintah menentukan siapa yang berhak menjadi penerima bantuan sosial. Pemerintah Indonesia menggunakan basis data utama yang dikenal sebagai Data Terpadu Kesejahteraan Sosial (DTKS). Selain itu, terdapat pula inisiatif pendataan yang lebih luas seperti Data Terpadu Sosial Ekonomi Nasional (DTKS DTSEN) yang bertujuan untuk memetakan kondisi demografi dan tingkat kesejahteraan masyarakat secara lebih komprehensif.
DTKS bukanlah daftar yang statis; data ini terus diperbarui dan diverifikasi secara berkala melalui mekanisme Musyawarah Desa (Musdes) atau Musyawarah Kelurahan (Muskel). Tujuannya adalah untuk memastikan bahwa bantuan disalurkan tepat sasaran kepada kelompok masyarakat yang benar-benar masuk dalam desil terbawah tingkat kesejahteraan ekonomi.
Beberapa parameter utama yang dinilai dalam DTKS meliputi:
- Kondisi Tempat Tinggal: Status kepemilikan rumah, jenis lantai (tanah, semen, atau keramik), jenis dinding, dan fasilitas sanitasi.
- Pekerjaan dan Penghasilan: Rata-rata pendapatan bulanan kepala keluarga dan anggota keluarga lainnya yang berada dalam satu Kartu Keluarga (KK).
- Aset yang Dimiliki: Kepemilikan kendaraan bermotor, lahan pertanian, atau barang elektronik bernilai tinggi.
- Penggunaan Listrik: Kapasitas daya listrik yang digunakan di rumah (misalnya 450 VA atau 900 VA bersubsidi).
Jika profil ekonomi sebuah keluarga mengalami peningkatan—misalnya, mereka baru saja membeli kendaraan bermotor baru atau merenovasi rumah secara signifikan—sistem di tingkat daerah dapat mengusulkan penghapusan nama mereka dari daftar penerima bantuan sosial. Oleh karena itu, kelayakan bansos sangat bergantung pada kesesuaian kondisi riil di lapangan dengan kriteria prasejahtera yang telah ditetapkan oleh Kementerian Sosial.
Hubungan Antara Rekam Jejak Kredit (SLIK OJK) dan Kelayakan Bansos
Lalu, di mana letak persinggungan antara pinjaman online bansos dan data pemerintah? Jawabannya ada pada Sistem Layanan Informasi Keuangan (SLIK) yang dikelola oleh Otoritas Jasa Keuangan (OJK). SLIK adalah pusat data yang merekam seluruh riwayat fasilitas kredit atau pembiayaan yang dimiliki oleh warga negara, baik dari bank, perusahaan pembiayaan, maupun penyelenggara LPBBTI yang berizin dan diawasi oleh OJK.
Ketika Anda mengajukan pendanaan di platform Pindar berizin, transaksi tersebut akan dilaporkan ke dalam SLIK. Laporan ini mencakup besaran plafon yang disetujui, baki debet (sisa utang), serta kelancaran pembayaran (kolektibilitas).
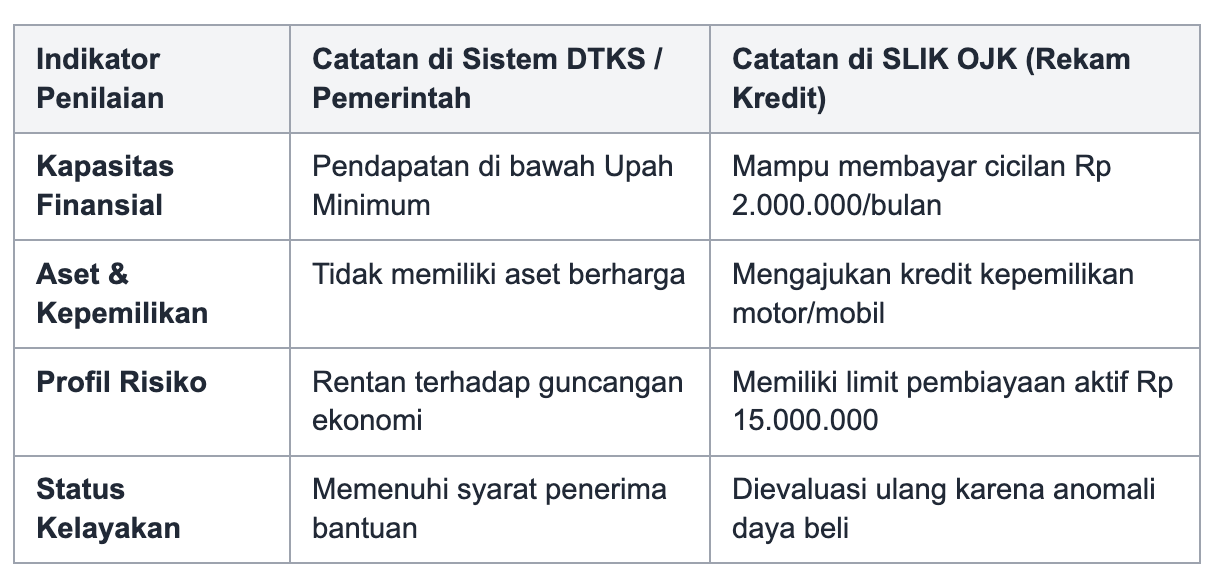
Meskipun OJK dan Kementerian Sosial adalah dua entitas yang berbeda, pemerintah terus mendorong integrasi data berbasis Nomor Induk Kependudukan (NIK). Di sinilah potensi evaluasi silang terjadi. Jika seorang warga tercatat di DTKS sebagai keluarga sangat miskin, namun di SLIK OJK ia tercatat memiliki limit pinjaman aktif hingga puluhan juta rupiah dan mampu membayar cicilan jutaan rupiah setiap bulannya, hal ini akan memunculkan "anomali data".
Anomali profil ekonomi inilah yang dapat memicu petugas verifikasi di tingkat daerah untuk melakukan pengecekan ulang. Petugas mungkin berasumsi bahwa jika seseorang mampu melunasi kewajiban kredit dalam jumlah besar, maka secara logika orang tersebut memiliki kapasitas finansial yang sudah keluar dari kategori prasejahtera.
Berikut adalah tabel perbandingan bagaimana data di kedua sistem ini dapat saling memberikan sinyal terkait kondisi ekonomi seseorang:
Baca Juga: Bagaimana Jika Tidak Bisa Membayar Pinjaman Di Easycash
Mitos dan Fakta Seputar Pemutusan Sepihak Bantuan Sosial
Banyaknya informasi yang simpang siur di media sosial sering kali memperkeruh suasana. Penting untuk membedakan mana yang merupakan mitos dan mana yang merupakan fakta administratif terkait isu ini.
Mitos 1: Mengunduh aplikasi Pindar akan langsung membatalkan bansos.
Fakta: Mengunduh aplikasi tidak memiliki dampak apa pun. Bahkan, memiliki pinjaman dalam jumlah kecil (misalnya Rp500.000 untuk kebutuhan darurat bulanan) umumnya tidak akan langsung mengubah status desil kemiskinan seseorang di DTKS, selama profil kesejahteraan secara umum tidak berubah.
Mitos 2: Pemerintah menyadap ponsel untuk mengetahui siapa yang berutang.
Fakta: Penyelenggara LPBBTI berizin dan diawasi OJK hanya diizinkan mengakses Kamera, Lokasi, dan Mikrofon pada perangkat pengguna untuk keperluan verifikasi identitas dan pencegahan penipuan. Pemerintah tidak menyadap ponsel warga. Integrasi data dilakukan secara legal di tingkat pusat (server-to-server) berdasarkan NIK, bukan melalui penyadapan perangkat pribadi.
Mitos 3: Daftar hitam (blacklist) pinjaman akan membuat seseorang tidak bisa mengurus dokumen negara.
Fakta: Riwayat kredit yang buruk di SLIK OJK (kolektibilitas 5 atau macet) memang akan menyulitkan seseorang untuk mendapatkan fasilitas kredit dari lembaga keuangan lain di masa depan. Namun, hal ini tidak menghilangkan hak dasar warga negara seperti pembuatan KTP, paspor, atau akses ke fasilitas kesehatan umum. Untuk memahami lebih jauh mengenai pemulihan riwayat kredit, Anda bisa pelajari lebih lanjut di Pinjaman Online Setelah Daftar Hitam Bisa.
Mitos 4: Semua aplikasi pinjaman melaporkan data ke pemerintah.
Fakta: Hanya penyelenggara LPBBTI yang berizin dan diawasi oleh OJK yang diwajibkan melaporkan data transaksi ke pusat data resmi. Entitas yang tidak berizin tidak memiliki akses ke SLIK, namun menggunakan entitas tidak berizin membawa risiko keamanan data dan praktik penagihan yang melanggar hukum.
Panduan Menjaga Profil Ekonomi dan Bijak Menggunakan Layanan Pendanaan
Bagi Anda yang saat ini terdaftar sebagai penerima bantuan sosial, menjaga status kelayakan sekaligus mengelola keuangan keluarga membutuhkan kedisiplinan. Jika Anda memang berada dalam kondisi darurat yang mengharuskan Anda menggunakan layanan Pindar, ada beberapa langkah bijak yang harus diterapkan.
Pertama, pinjamlah sesuai dengan kemampuan bayar dan kebutuhan riil. Jangan menggunakan identitas Anda (KTP dan NIK) untuk meminjamkan dana kepada orang lain atau tetangga. Jika kerabat Anda meminjam dana menggunakan nama Anda dan transaksi tersebut bernilai besar, sistem akan mencatat bahwa Andalah yang memiliki kapasitas ekonomi tersebut. Hal ini sangat berisiko memicu anomali data di DTKS.
Kedua, pastikan Anda hanya menggunakan platform yang legal. Sebagai salah satu penyelenggara LPBBTI yang berizin dan diawasi oleh OJK, Easycash (yang dapat diakses melalui situs resmi https://easycash.id/) beroperasi sebagai perantara yang mempertemukan Pemberi Dana dan Penerima Dana sesuai dengan regulasi POJK 40/2024. Penilaian kelayakan pendanaan di platform ini dilakukan berdasarkan algoritma manajemen risiko yang mengukur kapasitas finansial pengguna, sehingga pencairan dana bergantung pada hasil evaluasi dan bukan merupakan sebuah jaminan pasti.
Ketiga, pantau status Anda secara berkala. Masyarakat dapat mengecek status kepesertaan bansos melalui aplikasi resmi atau situs web Cek Bansos dari Kementerian Sosial. Jika nama Anda tiba-tiba hilang dari daftar padahal kondisi ekonomi Anda belum membaik, Anda berhak mengajukan sanggahan atau melapor ke aparat desa setempat agar dilakukan survei ulang.
Baca Juga: Easycash Penipu
Pertanyaan yang Sering Diajukan (FAQ)
Untuk merangkum berbagai kebingungan yang sering muncul di masyarakat, berikut adalah beberapa pertanyaan yang paling sering diajukan beserta jawabannya:
Apakah pinjol mempengaruhi bansos secara langsung?
Secara langsung, tidak. Memiliki utang tidak otomatis menghapus nama Anda dari daftar DTKS. Namun, riwayat pinjaman dengan limit atau cicilan yang sangat besar di SLIK OJK dapat menjadi indikator anomali bagi pemerintah bahwa profil ekonomi Anda mungkin sudah berada di atas garis prasejahtera.
Bagaimana pemerintah bisa mengetahui riwayat kredit saya?
Penyelenggara layanan pendanaan yang berizin wajib melaporkan data fasilitas kredit penggunanya ke Sistem Layanan Informasi Keuangan (SLIK) OJK. Karena basis data pemerintah semakin terintegrasi menggunakan NIK, kementerian terkait dapat memadankan data kependudukan dengan data indikator ekonomi lainnya untuk verifikasi kelayakan bantuan.
Apakah telat bayar utang daring akan membuat bansos dicabut?
Keterlambatan pembayaran (gagal bayar) akan memengaruhi skor kredit Anda di SLIK OJK, yang berdampak pada kesulitan mendapatkan pembiayaan di masa depan. Namun, telat bayar itu sendiri bukanlah alasan administratif Kementerian Sosial untuk mencabut bantuan sosial. Pencabutan biasanya didasarkan pada peningkatan aset, penghasilan, atau temuan bahwa penerima sudah tidak layak (misalnya meninggal dunia atau pindah domisili tanpa melapor).
Apa yang harus dilakukan jika bantuan terhenti karena disangka sudah mampu?
Jika Anda merasa pemutusan bantuan terjadi akibat kesalahan sistem atau anomali data (misalnya identitas Anda disalahgunakan orang lain untuk meminjam uang), segera laporkan hal tersebut ke kantor desa atau kelurahan setempat. Minta petugas pendata untuk melakukan survei faktual ke rumah Anda agar kondisi ekonomi riil dapat diperbarui di dalam sistem DTKS.
Kesimpulan
Terkait perdebatan mengenai apakah pinjol mempengaruhi bansos, kesimpulannya adalah sistem pendataan pemerintah bekerja berdasarkan evaluasi profil kesejahteraan secara menyeluruh. Utang di layanan daring tidak secara otomatis dan sepihak menghapus hak Anda sebagai penerima bantuan sosial. Namun, rekam jejak finansial yang tercatat di SLIK OJK—terutama jika menunjukkan transaksi bernilai besar yang tidak wajar bagi kelompok prasejahtera—berpotensi memicu tinjauan ulang terhadap data DTKS DTSEN Anda.
Kunci utamanya adalah transparansi dan kebijaksanaan dalam mengelola keuangan. Gunakan layanan pendanaan hanya untuk kebutuhan darurat atau produktif, ukur kemampuan bayar Anda, dan lindungi identitas pribadi Anda dari penyalahgunaan oleh pihak ketiga. Untuk menghindari risiko penipuan yang sering disalahpahami, pelajari lebih lanjut di Easycash Ilegal agar Anda dapat membedakan layanan berizin dengan entitas yang tidak resmi. Selalu pastikan Anda merujuk pada informasi yang valid dan mengelola profil ekonomi keluarga dengan penuh tanggung jawab. Kunjungi website Easycash untuk memahami lebih lanjut mengenai layanan pendanaan yang beroperasi sesuai dengan standar kepatuhan regulator.


