


 Kembali
Apa Itu Split Payment? Arti, Cara Kerja, dan Contoh Penggunaannya
Dalam era digitalisasi sistem pembayaran saat ini, fleksibilitas dalam bertransaksi menjadi salah satu kebutuhan utama bagi konsumen maupun pelaku usaha. Banyak orang sering kali dihadapkan pada situasi di mana saldo di satu rekening atau limit di satu kartu tidak mencukupi untuk menutupi seluruh total tagihan belanja. Di sinilah konsep split payment adalah solusi yang sangat relevan untuk diterapkan.
Secara sederhana, bagi Anda yang masih bertanya-tanya mengenai apa itu split payment, ini merupakan sebuah metode penyelesaian transaksi dengan membagi satu total tagihan ke dalam dua atau lebih metode pembayaran yang berbeda secara bersamaan. Konsep ini memberikan kebebasan bagi pembeli untuk menggabungkan berbagai sumber dana yang mereka miliki demi melunasi satu transaksi utuh.
Dalam bahasa Indonesia, split payment artinya adalah pembayaran terbagi. Metode ini sama sekali berbeda dengan konsep pinjaman, kredit, atau fitur bayar nanti (paylater). Pembayaran terbagi murni merupakan cara kasir atau sistem pembayaran memproses instrumen dana yang sudah dimiliki oleh konsumen. Misalnya, seorang konsumen dapat menggunakan kombinasi uang tunai, kartu debit, kartu kredit, dompet digital, hingga poin loyalitas (voucher) dalam satu kali proses checkout di kasir.
Penerapan pembayaran terbagi ini sangat didukung oleh perkembangan infrastruktur sistem pembayaran nasional yang semakin terintegrasi. Bank Indonesia sendiri terus mendorong digitalisasi dan interkoneksi instrumen pembayaran melalui berbagai inisiatif untuk memudahkan masyarakat dalam melakukan transaksi ritel yang efisien. Dengan adanya metode ini, batasan akibat kurangnya saldo di satu platform tidak lagi menjadi penghalang bagi konsumen untuk mendapatkan barang atau jasa yang mereka butuhkan.
Baca Juga: Cara Meningkatkan Limit Easycash
Perbedaan Mendasar Antara Split Payment dan Split Bill
Meskipun terdengar mirip, istilah split payment dan split bill merujuk pada dua konsep transaksi keuangan yang sama sekali berbeda. Kesalahan dalam memahami kedua istilah ini sering kali terjadi, terutama saat konsumen berinteraksi dengan pramusaji di restoran atau kasir di pusat perbelanjaan.
Split bill (pisah tagihan) adalah proses membagi satu tagihan besar menjadi beberapa tagihan kecil yang akan dibayar oleh orang-orang yang berbeda. Contoh paling umum adalah ketika sekelompok teman makan bersama di restoran, lalu mereka meminta kasir untuk memecah tagihan sesuai dengan pesanan masing-masing agar setiap orang bisa membayar makanannya sendiri.
Sebaliknya, split payment berfokus pada instrumen pembayarannya, bukan pada jumlah orangnya. Dalam split payment, tagihan tetap menjadi satu kesatuan milik satu orang pembeli, namun pembeli tersebut menggunakan lebih dari satu metode untuk melunasinya.
Untuk memberikan pemahaman yang lebih komprehensif, berikut adalah tabel perbandingan antara kedua konsep tersebut:
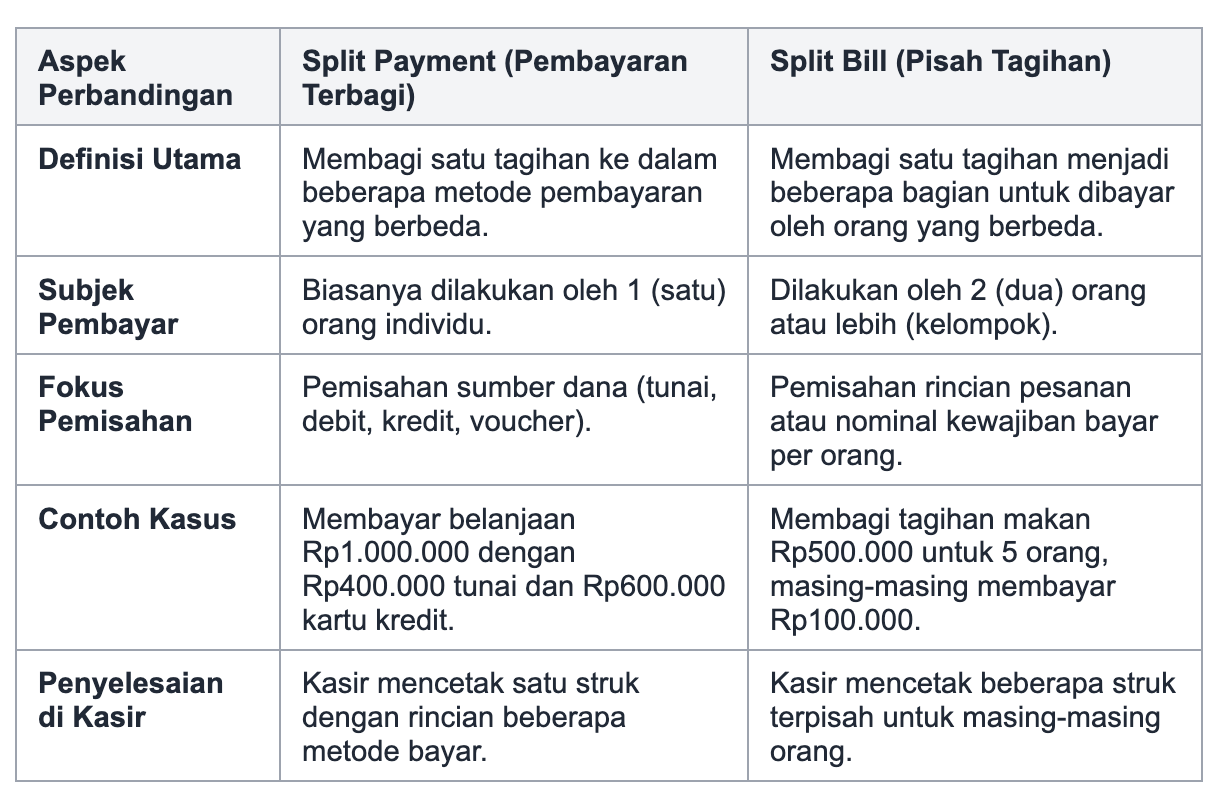
Dengan memahami perbedaan di atas, konsumen dapat berkomunikasi lebih jelas dengan kasir atau sistem customer service saat ingin menyelesaikan transaksi, sehingga proses pembayaran berjalan lebih cepat dan akurat.
Cara Kerja Sistem Pembayaran Terbagi di Berbagai Sektor
Penerapan metode pembayaran terbagi sangat bergantung pada teknologi Point of Sale (POS) yang digunakan oleh toko fisik maupun payment gateway pada platform e-commerce. Secara umum, alur kerja sistem ini dirancang untuk memastikan bahwa total dana yang diterima oleh merchant (penjual) sesuai dengan total tagihan, meskipun berasal dari sumber yang berbeda.
Proses di Toko Fisik (Offline Retail)
Di toko ritel fisik, minimarket, atau pusat perbelanjaan, proses ini biasanya dikendalikan sepenuhnya oleh kasir melalui mesin POS. Berikut adalah alur kerjanya:
- Kasir memindai seluruh barang belanjaan untuk mendapatkan total tagihan akhir.
- Konsumen menginformasikan niatnya untuk melakukan pembayaran terbagi.
- Kasir memasukkan nominal untuk metode pembayaran pertama (misalnya, kartu debit). Mesin EDC akan memproses nominal tersebut.
- Setelah pembayaran pertama berhasil, sistem POS akan secara otomatis menghitung sisa tagihan yang belum terbayar.
- Kasir kemudian memproses sisa tagihan tersebut menggunakan metode pembayaran kedua (misalnya, uang tunai).
- Struk dicetak menampilkan rincian: Total Belanja, Pembayaran Debit, Pembayaran Tunai, dan Status Lunas.
Proses di Toko Daring (E-Commerce)
Di ranah digital, cara kerja pembayaran terbagi sedikit lebih kompleks karena melibatkan integrasi API (Application Programming Interface) antara platform belanja dan berbagai penyedia jasa pembayaran.
- Konsumen memasukkan barang ke keranjang dan melanjutkan ke halaman checkout.
- Sistem menampilkan total tagihan. Konsumen dapat memilih opsi untuk memasukkan kode voucher, poin loyalitas, atau saldo dompet digital bawaan aplikasi terlebih dahulu.
- Sistem secara otomatis mengurangi total tagihan dengan nominal dari saldo atau poin tersebut.
- Sisa tagihan kemudian diarahkan ke metode pembayaran utama seperti Virtual Account (VA) bank, kartu kredit, atau transfer antar bank.
Memahami alur keuangan seperti ini merupakan bagian penting dari literasi finansial. Bagi masyarakat yang ingin mengelola arus kas dengan lebih baik, merencanakan pembayaran secara bijak adalah kuncinya. Jika Anda membutuhkan solusi pendanaan produktif atau layanan pendanaan bersama berbasis teknologi informasi (LPBBTI) yang berizin dan diawasi oleh OJK, Anda dapat mempertimbangkan platform Pindar yang resmi. Pelajari lebih lanjut di Easycash untuk memahami syarat, ketentuan, dan mekanisme pendanaan yang sesuai dengan profil risiko Anda.
Baca Juga: Daftar Pinjol Ilegal
Keuntungan Menggunakan Metode Split Payment
Metode pembayaran terbagi tidak hanya menguntungkan pihak konsumen yang berbelanja, tetapi juga memberikan dampak positif yang signifikan bagi kelancaran bisnis para merchant. Berikut adalah rincian keuntungan dari kedua belah pihak:
Bagi Konsumen
- Optimalisasi Sisa Saldo: Konsumen sering kali memiliki sisa saldo yang nanggung di rekening bank atau dompet digital. Daripada membiarkan dana tersebut mengendap, konsumen dapat menggunakannya untuk menutupi sebagian tagihan dan membayar sisanya dengan metode lain.
- Manajemen Limit Kartu Kredit: Jika total belanja melebihi sisa limit kartu kredit, konsumen tidak perlu membatalkan transaksi. Mereka bisa memaksimalkan limit kartu kredit yang tersisa dan menutupi kekurangannya dengan uang tunai atau kartu debit.
- Pemanfaatan Reward dan Voucher: Konsumen dapat menggunakan poin reward atau voucher gift card* yang mereka kumpulkan sebagai potongan langsung, sehingga pengeluaran uang tunai atau saldo rekening menjadi lebih hemat.
Bagi Merchant (Pelaku Usaha):
- Menurunkan Tingkat Cart Abandonment: Banyak transaksi batal di kasir atau di keranjang belanja online karena pembeli kekurangan saldo pada satu metode pembayaran. Dengan mengizinkan pembayaran terbagi, merchant* menyelamatkan potensi penjualan yang hampir hilang.
- Meningkatkan Nilai Rata-Rata Transaksi (AOV): Konsumen cenderung berani membeli barang dengan harga yang lebih tinggi (seperti barang elektronik atau perhiasan) jika mereka tahu mereka bisa menggabungkan beberapa sumber dana.
- Pelayanan Pelanggan yang Lebih Baik: Menyediakan fleksibilitas pembayaran meningkatkan kepuasan dan loyalitas pelanggan terhadap toko tersebut.
Contoh Skenario Penggunaan Riil di Lapangan
Untuk memberikan gambaran yang lebih konkret mengenai apa itu split payment, mari kita lihat beberapa skenario penggunaan riil yang sering terjadi dalam kehidupan sehari-hari.
Skenario 1: Pembelian Barang Elektronik (Laptop)
Bapak Budi ingin membeli sebuah laptop untuk kebutuhan bekerja dengan harga Rp12.000.000 di sebuah toko elektronik resmi. Namun, limit kartu kredit Bapak Budi saat ini hanya tersisa Rp8.000.000. Untuk tetap bisa membawa pulang laptop tersebut tanpa harus menunggu bulan depan, Bapak Budi melakukan pembayaran terbagi. Ia membayar Rp8.000.000 menggunakan kartu kreditnya, dan melunasi sisa tagihan sebesar Rp4.000.000 menggunakan transfer kartu debit dari rekening gajinya.
Skenario 2: Belanja Bulanan di Supermarket
Ibu Siti sedang melakukan belanja kebutuhan pokok bulanan di supermarket dengan total tagihan di kasir mencapai Rp850.000. Ibu Siti memiliki voucher belanja fisik senilai Rp300.000 yang ia dapatkan dari hadiah perusahaan. Di kasir, ia menyerahkan voucher tersebut terlebih dahulu. Sistem kasir memotong tagihan, menyisakan Rp550.000. Ibu Siti kemudian membayar sisa Rp550.000 tersebut secara tunai.
Skenario 3: Pemesanan Tiket Pesawat dan Hotel Secara Online
Andi sedang merencanakan liburan dan memesan paket tiket pesawat serta hotel melalui sebuah Online Travel Agent (OTA). Total tagihannya adalah Rp5.500.000. Andi memiliki poin loyalitas (miles) di aplikasi tersebut yang jika diuangkan setara dengan Rp1.500.000. Andi memilih untuk menukarkan seluruh poin loyalitasnya. Sisa tagihan sebesar Rp4.000.000 kemudian ia bayarkan melalui metode Virtual Account (VA) perbankan.
Ketiga skenario di atas murni merupakan contoh penggabungan metode bayar yang sah dan lazim digunakan, yang menunjukkan fleksibilitas maksimal bagi konsumen tanpa melibatkan produk pinjaman baru pada saat transaksi terjadi.
Tantangan dan Hal yang Perlu Diperhatikan
Meskipun menawarkan banyak kemudahan, implementasi metode pembayaran terbagi juga memiliki beberapa tantangan dan batasan yang perlu dipahami oleh konsumen maupun pelaku usaha:
- Keterbatasan Sistem Kasir (POS): Tidak semua toko fisik memiliki mesin kasir atau perangkat lunak POS yang mendukung fitur split tender. Di toko-toko berskala kecil atau tradisional, kasir mungkin kesulitan atau menolak memproses dua metode pembayaran untuk satu struk karena sistem mereka tidak dapat menghitung sisa tagihan secara otomatis.
- Kompleksitas Proses Pengembalian Dana (Refund): Jika konsumen memutuskan untuk mengembalikan barang (return) dan meminta refund, prosesnya menjadi lebih rumit. Merchant harus mengembalikan dana secara proporsional ke metode pembayaran masing-masing. Misalnya, uang tunai dikembalikan secara tunai, dan limit kartu kredit dikembalikan ke bank penerbit. Proses pengembalian ke kartu kredit atau dompet digital sering kali memakan waktu beberapa hari kerja.
- Biaya Transaksi / MDR (Merchant Discount Rate): Setiap transaksi non-tunai biasanya dikenakan biaya MDR oleh pihak bank atau penyedia payment gateway. Jika satu transaksi dipecah menjadi dua metode non-tunai (misalnya, sebagian debit, sebagian kartu kredit), merchant mungkin harus menanggung biaya pemrosesan ganda, yang dapat mengurangi margin keuntungan mereka.
- Waktu Transaksi di Kasir: Memproses dua atau tiga metode pembayaran untuk satu pelanggan tentu memakan waktu lebih lama dibandingkan satu metode tunggal. Pada jam-jam sibuk, hal ini berpotensi menyebabkan antrean panjang di meja kasir.
Tips Melakukan Split Payment
Agar transaksi Anda berjalan lancar dan terhindar dari kendala teknis maupun kerugian finansial, berikut adalah beberapa tips praktis saat melakukan metode ini:
- Tanyakan Terlebih Dahulu kepada Kasir: Sebelum barang dipindai atau struk dicetak, sampaikan niat Anda dengan jelas. Katakan, "Mbak/Mas, saya mau bayar sebagian pakai tunai, sisanya pakai debit, apakah sistemnya bisa?" Hal ini mencegah kebingungan setelah total tagihan masuk ke mesin EDC.
- Siapkan Metode Pembayaran Secara Berurutan: Tentukan metode mana yang ingin dihabiskan saldonya terlebih dahulu. Biasanya, lebih mudah memproses voucher atau kartu gift* di awal untuk memotong harga pokok, lalu melunasi sisanya dengan kartu debit atau kredit.
- Periksa Struk Pembayaran dengan Teliti: Pastikan nominal yang terpotong di kartu debit/kredit Anda sesuai dengan kesepakatan pembagian, dan total dari seluruh metode pembayaran sama persis dengan harga barang. Jangan sampai terjadi kelebihan bayar (overcharge*).
- Simpan Bukti Transaksi: Karena melibatkan lebih dari satu sumber dana, struk fisik maupun bukti mutasi digital sangat penting untuk disimpan, setidaknya sampai masa garansi barang habis atau Anda yakin tidak akan melakukan refund.
FAQ Seputar Split Payment
Berikut adalah beberapa pertanyaan yang sering diajukan terkait konsep pembayaran terbagi beserta jawabannya:
Q1: Apakah split payment sama dengan layanan paylater?
Tidak. Paylater adalah produk pembiayaan atau kredit di mana Anda menunda pembayaran ke bulan berikutnya. Sementara itu, pembayaran terbagi murni adalah cara melunasi tagihan saat itu juga dengan menggabungkan dua atau lebih sumber dana yang Anda miliki (misalnya tunai dan debit).
Q2: Apakah semua toko fisik dan e-commerce menerima pembayaran terbagi?
Tidak semua. Dukungan terhadap metode ini sangat bergantung pada kebijakan masing-masing toko dan kecanggihan sistem POS atau payment gateway yang mereka gunakan. Selalu konfirmasi sebelum melakukan transaksi.
Q3: Bisakah saya menggabungkan dua kartu kredit yang berbeda untuk satu transaksi?
Secara teknis di mesin EDC kasir yang mendukung, hal ini sangat memungkinkan. Anda bisa meminta kasir untuk menarik (gesek/dip) nominal tertentu di kartu kredit A, dan sisa nominalnya ditarik dari kartu kredit B.
Q4: Bagaimana jika terjadi pembatalan transaksi, ke mana dana saya dikembalikan?
Umumnya, dana akan dikembalikan sesuai dengan metode asalnya. Jika Anda membayar Rp100.000 tunai dan Rp200.000 debit, maka toko akan mengembalikan uang tunai Rp100.000 dan mentransfer balik Rp200.000 ke rekening debit Anda sesuai prosedur pengembalian dana toko tersebut.
Baca Juga: Top 10 Ojk Legal Pinjol Yg Gampang Cair 2026
Kesimpulan
Memahami apa itu split payment memberikan wawasan baru bagi konsumen dalam mengelola keuangan dan menyelesaikan transaksi sehari-hari. Split payment adalah metode pembayaran terbagi di mana satu total tagihan diselesaikan menggunakan dua atau lebih instrumen pembayaran yang berbeda secara bersamaan. Konsep ini sangat berbeda dengan split bill yang membagi tagihan ke beberapa orang.
Dengan fleksibilitas yang ditawarkan, split payment artinya Anda dapat memaksimalkan sisa saldo di dompet digital, menghabiskan sisa limit kartu kredit tanpa melebihi batas, serta memanfaatkan voucher diskon secara optimal. Bagi para pelaku usaha, menyediakan opsi ini berarti mengurangi risiko batalnya transaksi dan meningkatkan kepuasan pelanggan.
Penerapan metode ini merupakan salah satu bukti nyata bagaimana teknologi sistem pembayaran terus berkembang untuk menyesuaikan kebutuhan masyarakat modern. Sebagai konsumen yang cerdas, kemampuan mengombinasikan berbagai metode pembayaran dengan tepat akan sangat membantu dalam menjaga kelancaran arus kas pribadi Anda. Pelajari lebih lanjut di Pinjaman Online Bunga Rendah Tenor 12 Bulan untuk wawasan literasi keuangan lainnya.
Referensi
Blueprint Sistem Pembayaran Indonesia (BSPI) 2025 - Bank Indonesia
Ketentuan dan Kebijakan Merchant Discount Rate (MDR) QRIS - Bank Indonesia


